消費稅便利商店麵包 108 日圓?消費稅率的秘密
若為含稅標價的國家,只需支付標示金額即可;但日本一般採 未稅標價,商品價格與消費稅會分開標示。
- 税抜き(ゼイヌキ): 未含稅價格——通常字體較大、較醒目
- 税込(ゼイコミ): 含稅價格——相對字體較小
目前日本的基本消費稅率為 10%,購買商品時需一併負擔消費稅。
1) 購買食品時的消費稅是多少?
例如,假設在便利商店購買100 日圓的麵包。單純加 10% 會變成 110 日圓嗎? 🤔
日本有減輕稅率制度,對於日常生活必需品(食品飲料等,不含酒類與外食),消費稅會降為 8%。因此實際付款金額為 108 日圓。
但若 把買到的麵包在便利商店內食用,稅率就不同。在店內用餐會被視為外食,需適用 10% 消費稅,因此可能會被店員提醒或制止。
因為減輕稅率是以**外帶(Takeout)**為前提,多數便利商店會限制店內食用。
2) 咖啡店/速食店的差異
店內用餐:消費稅 10%
外帶:消費稅 8%
因此點餐時,清楚告知用餐地點很重要。
TourCast 專屬實用小技巧!
購買酒類年齡、罐裝啤酒種類、消費期限與賞味期限差異
- 在日本購買酒・菸需要幾歲?
- 滿 20 歲才可購買;在便利商店需於螢幕上的年齡確認按下「はい」才可結帳
- 日本罐裝啤酒種類辨識方式
- ビール: 麥芽 67% 以上,一般啤酒
- 発泡酒(發泡酒): 麥芽 67% 未滿,以其他穀物製造
- リキュール(利口酒)/新ジャンル: 無麥芽,以碳酸等調出啤酒風味的產品
- 利口酒與發泡酒價格較低,容易混淆,務必確認罐身標示
- 消費期限與賞味期限的差異
- 消費期限(消費期限): 可安全食用的期限——逾期後不可食用與販售
- 賞味期限(賞味期限): 建議在此期限內食用風味最佳——過期後仍可能可食用
- 重點在於辨識漢字標示
2026年11月起變更的免稅(Tax-Free)及攜帶入境限制指南介紹日本免稅購物的條件、2026年11月起變更的退稅流程,以及攜帶入境時的注意事項。
日本的免稅(Tax-Free)購物是指符合特定條件的旅客,將商品攜帶出日本境外時,可免除消費稅的制度。一般消費稅率為10%,部分食品等則適用8%的輕減稅率。
旅客可在日本全國標有 Tax-Free 或 Tax Refund 的免稅商店使用此制度。購物時必須出示護照並提出免稅手續申請。
自2026年11月1日起購買的商品,免稅方式將有所變更。
在店內先以含稅價格結帳,出境時經機場海關查驗確認後,再退還消費稅。 適用基準並非搭乘飛機的出境日,而是購買商品的日期。
1. 免稅對象與最低購買金額
- 適用對象: 入境日本未滿6個月的外國籍旅客,護照上的在留資格必須為「短期滯在」。居住在日本的外國人不符合資格。
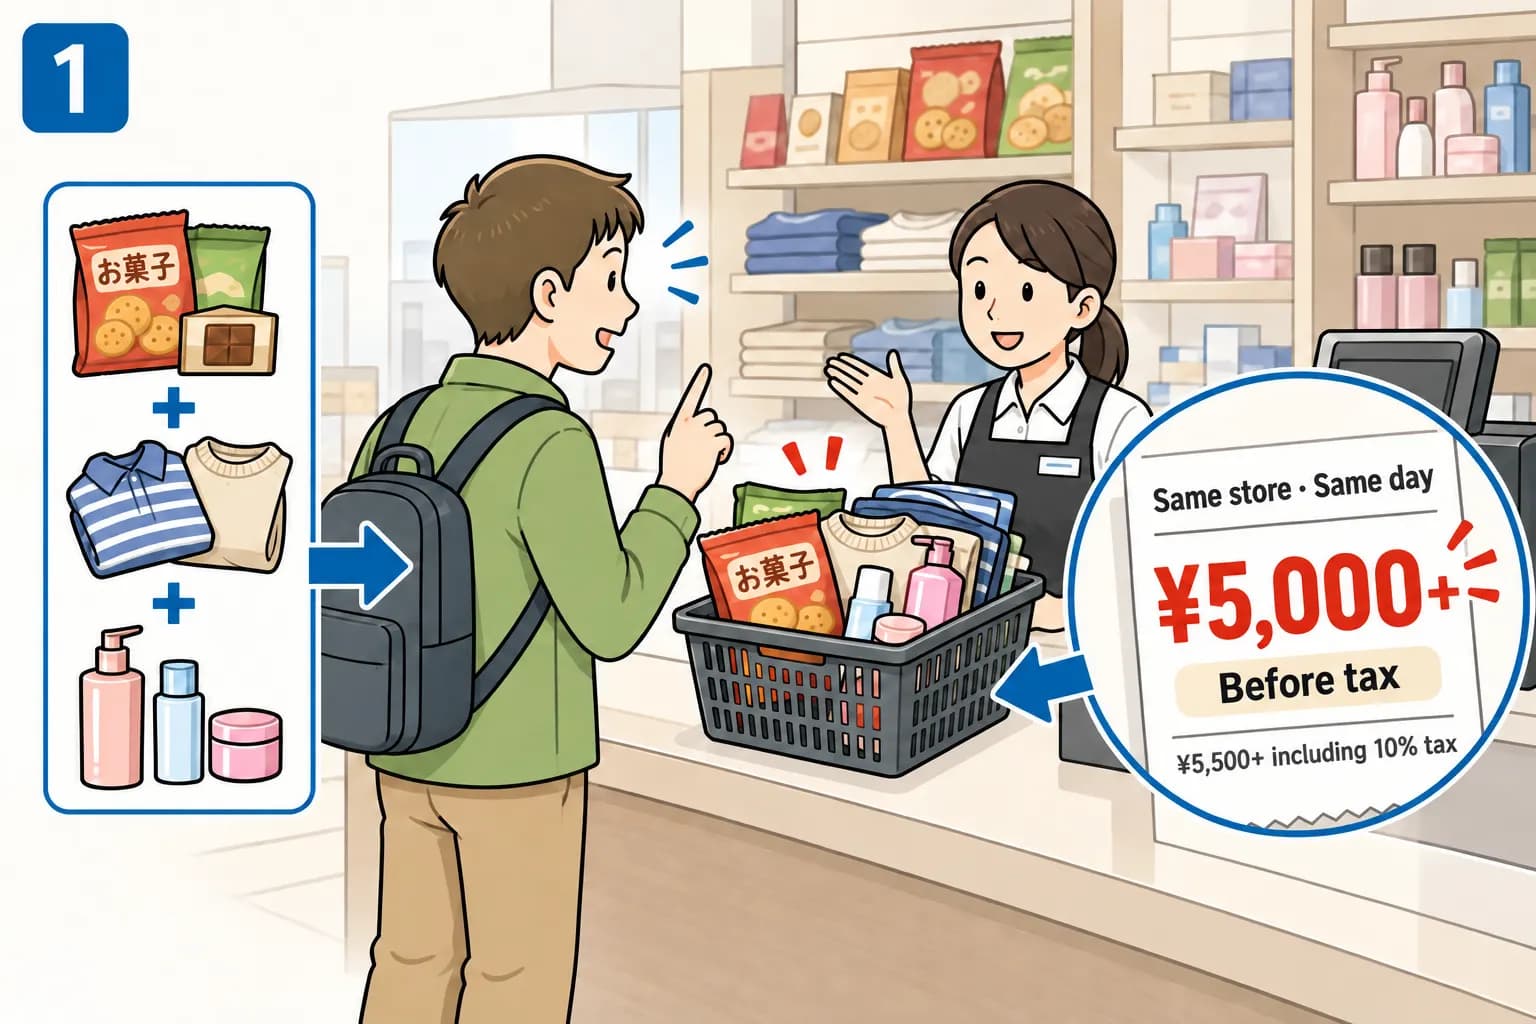
- 金額條件: 同一家商店同一天購買的商品合計金額,必須達到未稅金額5,000日圓以上。
- 含稅金額: 若全部商品皆為10%稅率,則須達到含稅金額5,500日圓以上。若包含8%稅率商品,所需總金額將有所不同。
- 基本條件: 免稅購買的商品必須由本人親自攜帶出境(離開日本)。
2. 與原制度的差異
| 項目 | 至2026年10月31日止 | 自2026年11月1日起購買 |
|---|---|---|
| 結帳與退稅 | 直接扣除消費稅結帳,或
| 先支付含稅金額,
|
| 品項區分 | 分為一般物品與消耗品,
| 計算免稅金額時
|
| 最低購買金額 | 同一家商店單日未稅5,000日圓以上,
| 同一家商店單日未稅5,000日圓以上,
|
| 消耗品購買上限 | 同一家商店單日
| 取消購買金額上限 |
| 消耗品專用包裝 | 必須使用指定密封塑膠袋包裝 | 取消專用包裝義務 |
| 物品範圍與數量 | 僅限日常生活中使用的物品,
| 取消用途區分,
|
| 非免稅物品 | 排除金條與白金塊等 | 明確排除金條與白金塊、
|
以往只要遵守特定包裝規範,即可合併計算一般物品與消耗品的金額。新制度下則不再區分類別,只需確認所購商品的總金額是否達5,000日圓以上即可。
金塊或白金塊指的是金條等貴重金屬,本來就屬於非免稅對象,並非新制度所新增的排除項目。
3. 2026年11月起之免稅手續流程
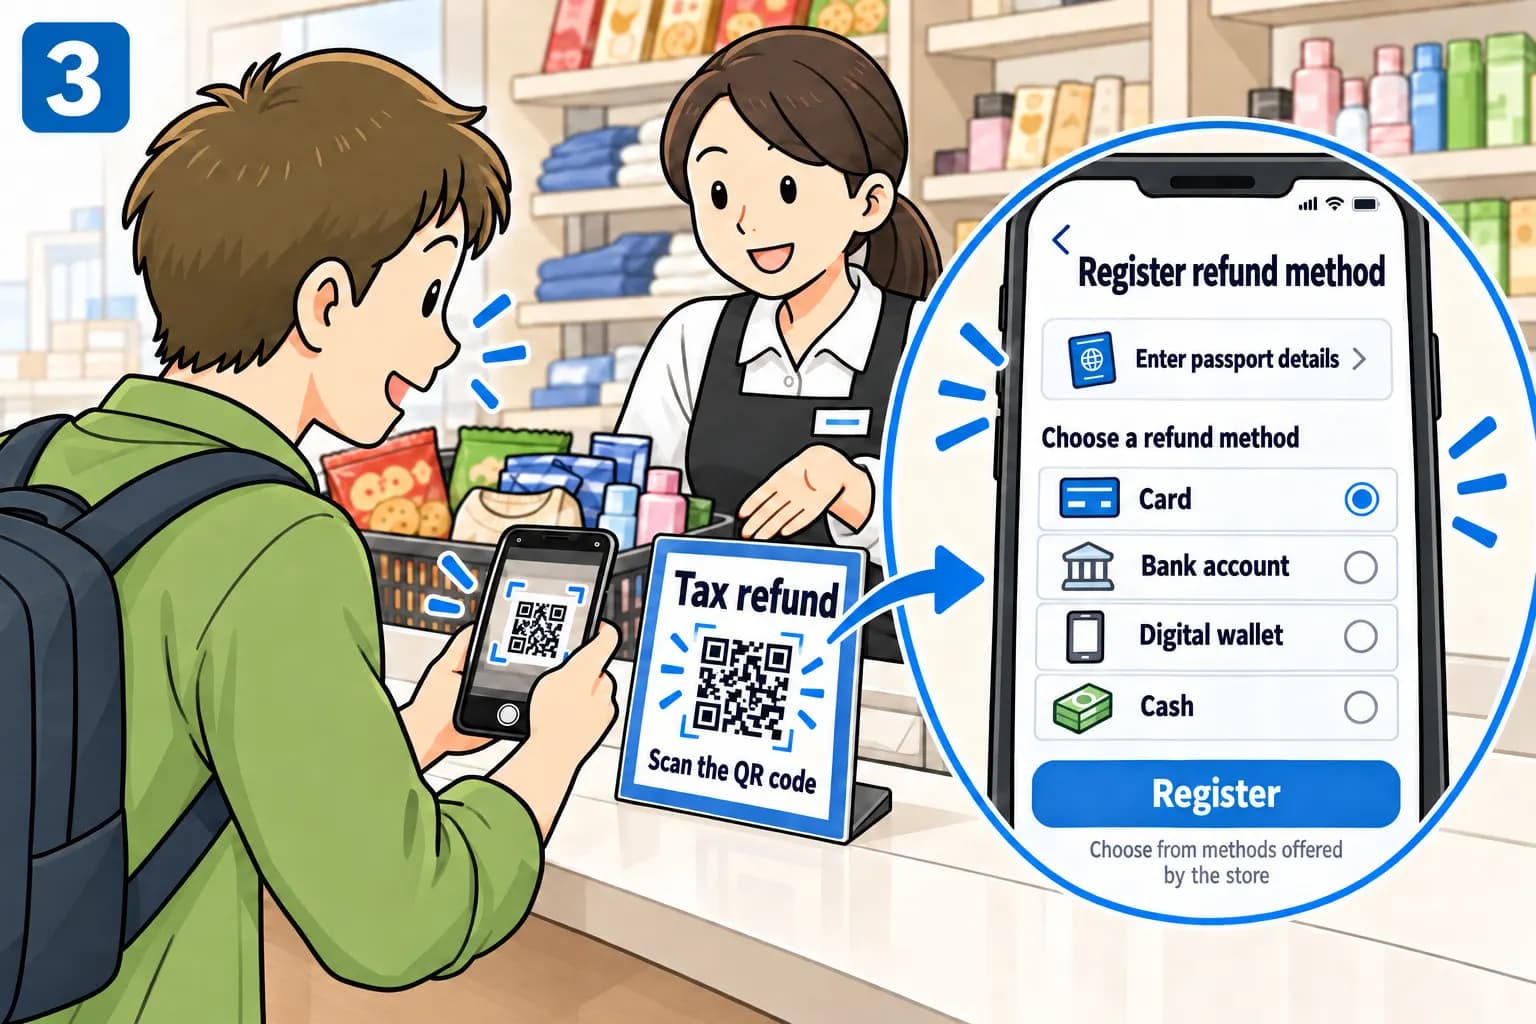
1) 在店內購買並登記退稅方式
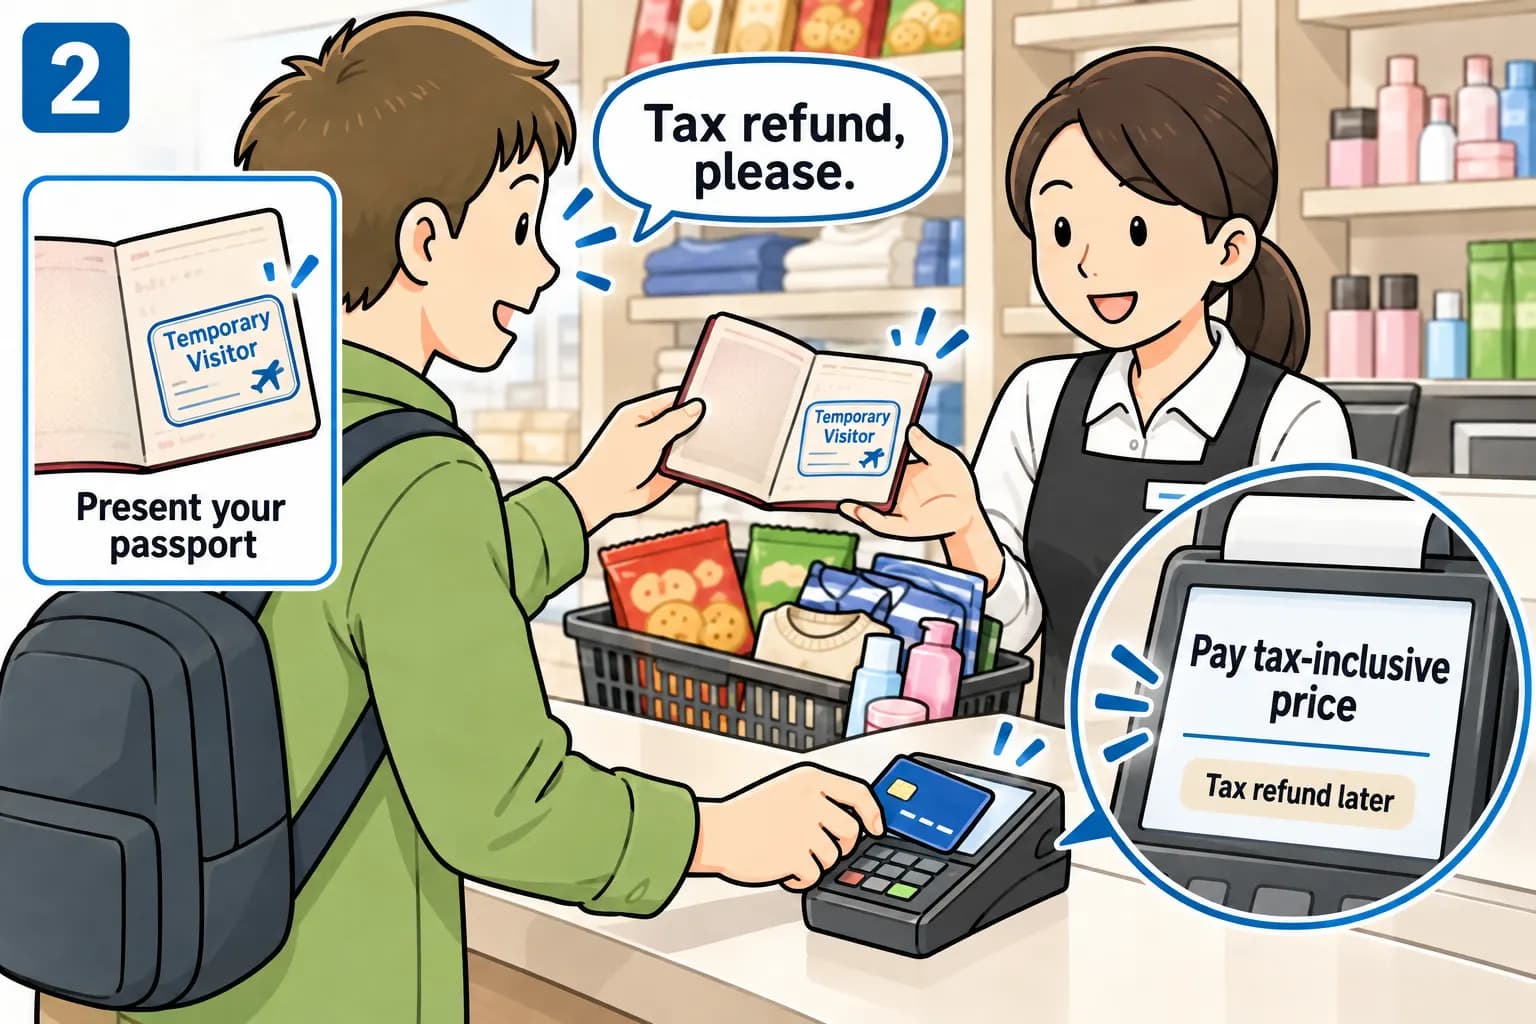
- 出示護照並表明辦理免稅手續。
- 店員將免稅購買明細登錄至系統。
- 以包含消費稅的總金額結帳。
- 依店員指示登記退稅方式並完成申請。
具體流程可能依各商店的系統而有所差異。
若僅以一般方式購買並只將收據帶到機場,將無法辦理退稅。 務必在購物的商店內完成免稅登錄手續。
退稅方式包含信用卡、銀行帳戶、行動支付 App、現金等。各家商店與退稅代理業者所支援的方式各有不同,購買時請確認支援管道、手續費及退稅所需時間。
透過 QR Code 申請方式
- 使用智慧型手機掃描店家提供的 QR Code 進入申請頁面。
- 登錄護照資料與退稅所需資訊。
- 選擇退稅方式並輸入信用卡、銀行帳戶或行動支付 App 資訊。
部分業者可能使用專用 App 取代網頁操作。
單純掃描 QR Code 並不代表完成退稅。 完成申請後,必須在出境時通過海關查驗確認,退稅款項才會正式發放。
各退稅方式確認要點
- 信用卡、銀行帳戶、行動支付 App: 款項將匯入所選管道,入帳時間依各業者規定而異。由於可能不會自動退回原刷卡卡片,請確認是否需要另行登記收款信用卡。
- 現金: 僅限該商店配合的退稅業者在出境機場有提供現金退稅服務時適用。請事先確認指定櫃檯或退稅機台的位置、營業時間及所需文件。
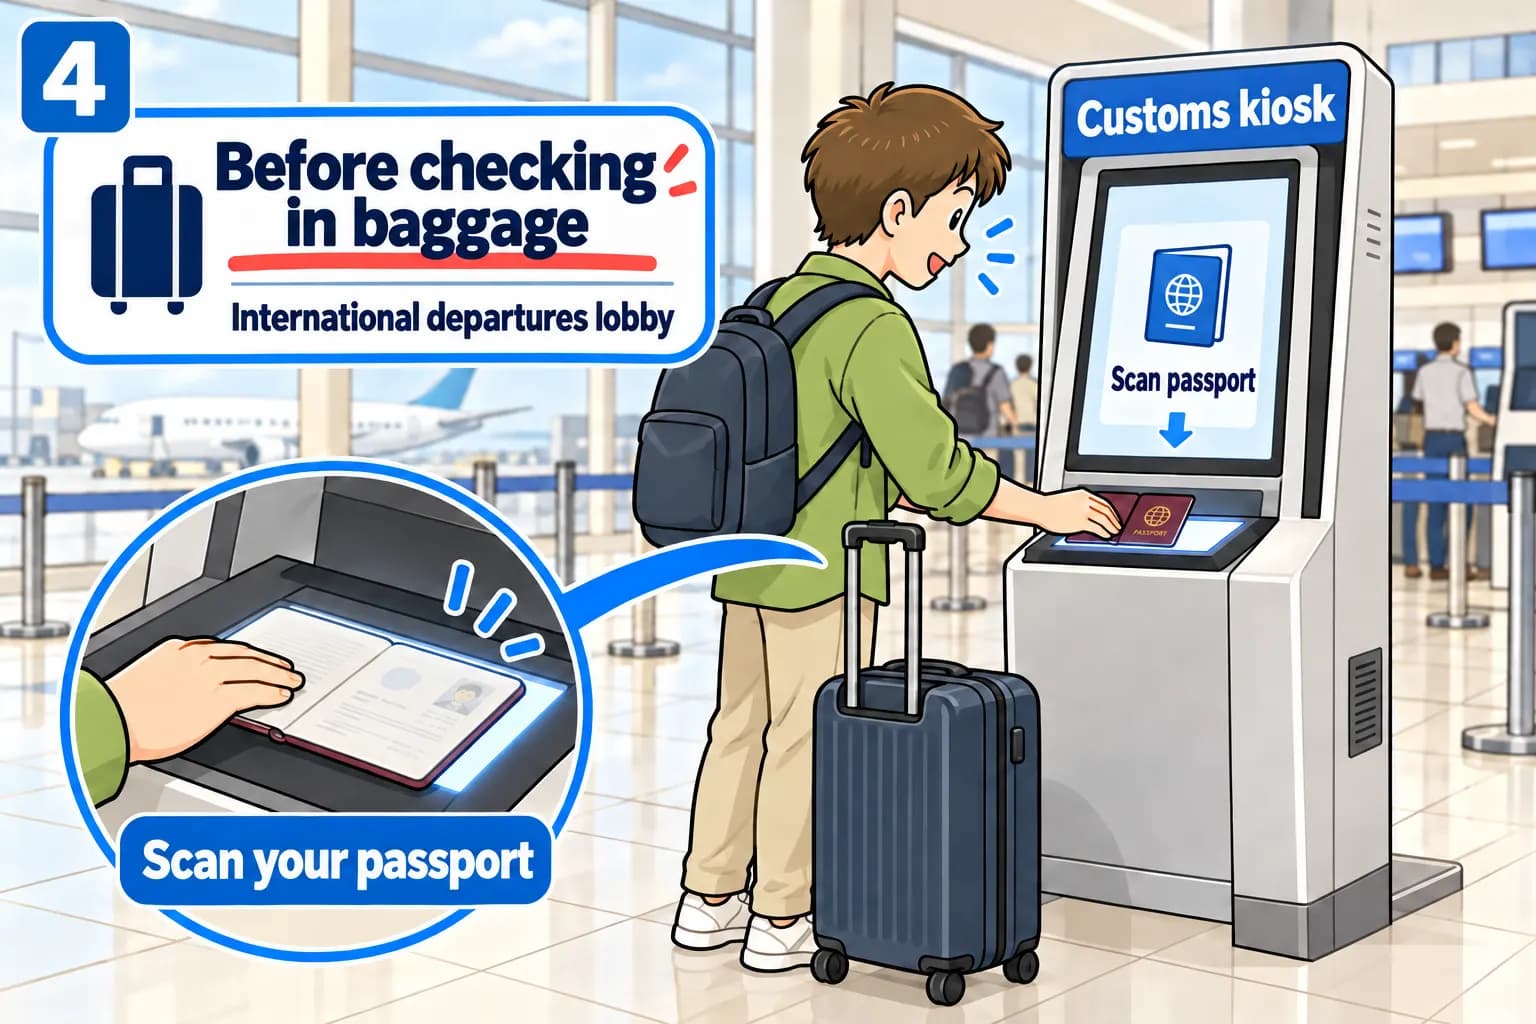
2) 在出境機場接受海關查驗
裝有免稅品的行李在托運至飛機前,必須先完成海關查驗。
即使已事先完成手機線上報到,重點仍在於托運行李之前必須完成查驗。 必須在購買日起90天內出境並接受海關查驗。
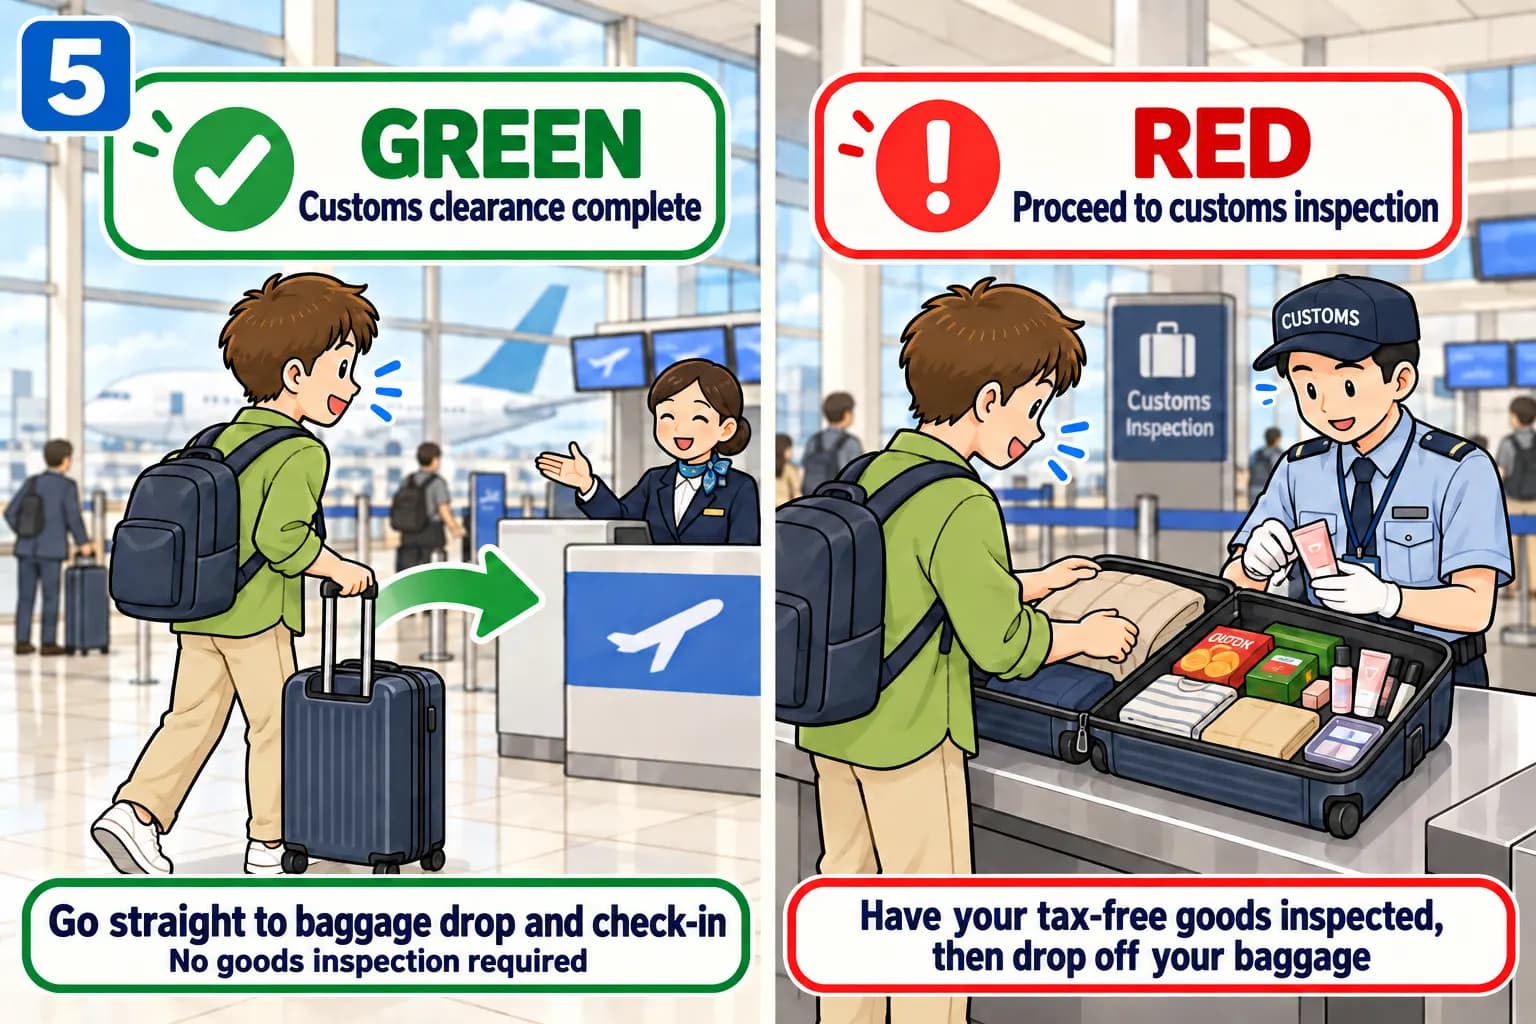
至國際線出境大廳設置的無人多功能事務機(Kiosk)感應護照後,螢幕即會顯示是否為檢查對象。
| 結果 | 後續處理方式 |
|---|---|
| 🟢 綠色(GREEN) | 代表海關查驗完畢。
|
| 🔴 紅色(RED) | 前往海關檢查區出示護照與購買商品。
|
顯示紅色判定並不代表違反規定或退稅遭到拒絕。 此為海關人員進行實物確認的常規抽查程序。
篩選檢查對象的判定基準並未對外公開。即使購買金額較低,也請務必做好能隨時出示商品的準備。建議預留充裕時間提早抵達機場,以因應查驗流程。
Visit Japan Web 使用方式
在成田、羽田、關西、中部、福岡、新千歲、那霸機場,可不使用無人機台。只要連線至機場海關專用 Wi-Fi,即可透過 Visit Japan Web 完成查驗確認。
該功能僅在國際線出境大廳指定的 Wi-Fi 區域內運作。抵達機場前無法透過一般網路連線事先取得檢查結果。
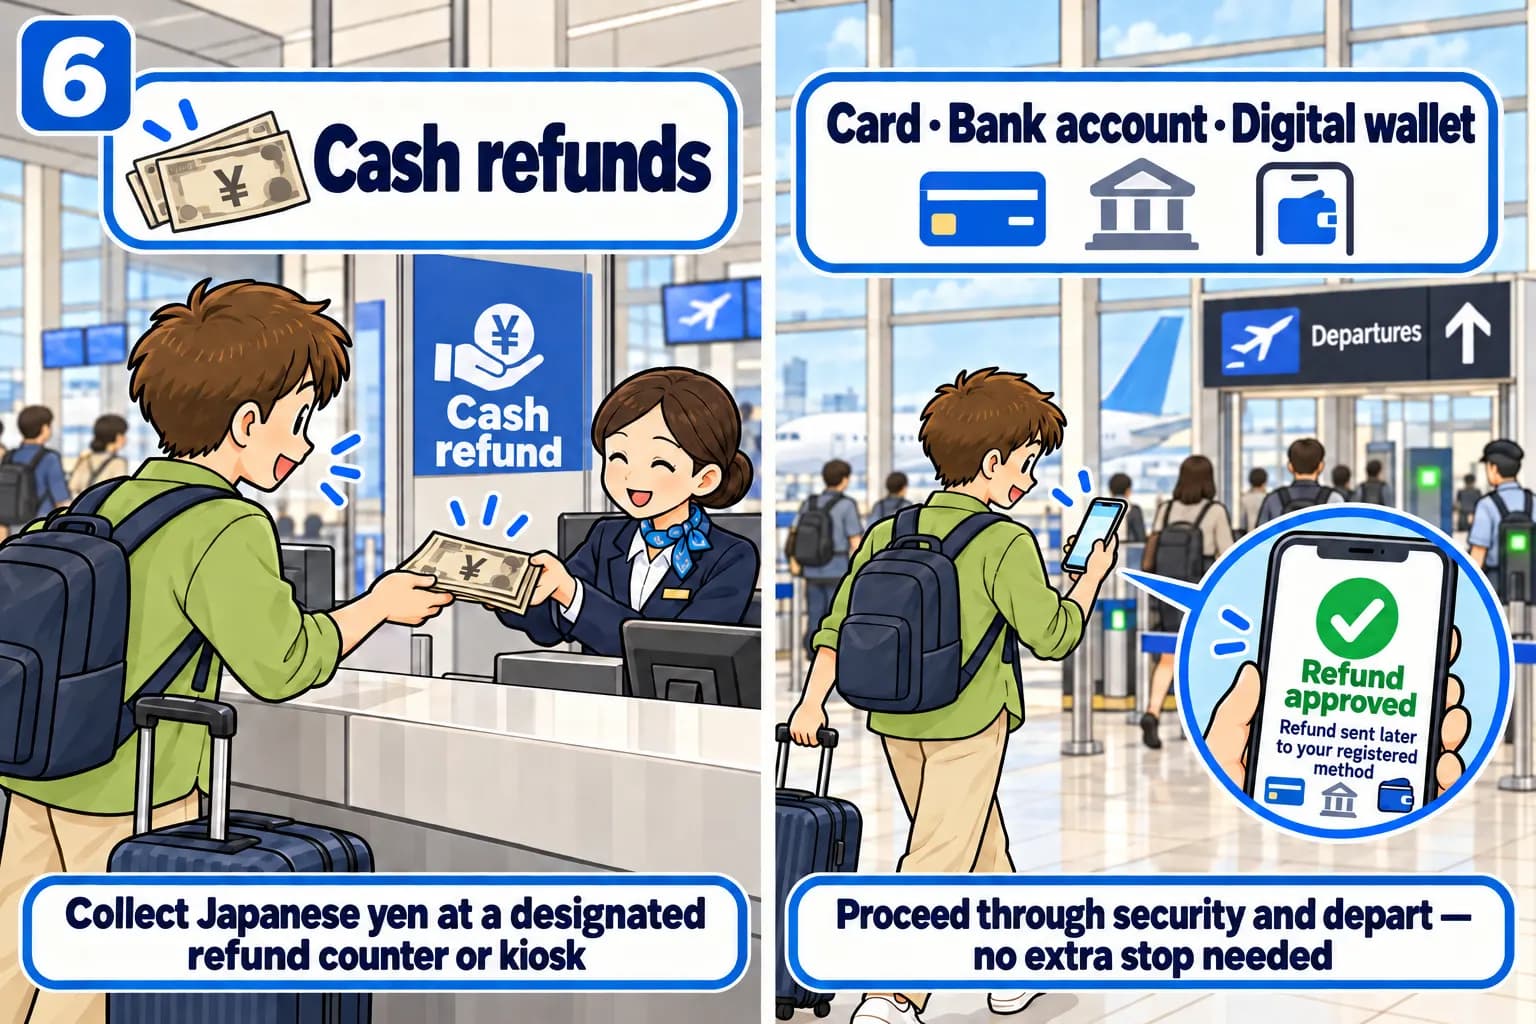
3) 透過所選管道領取退稅款項
海關查驗完成後,將透過商店或退稅代理業者退還稅款。
| 退稅方式 | 領取方式 |
|---|---|
| 信用卡、帳戶、行動支付 | 若已正確完成退稅管道登記,
|
| 現金 | 若該機場有提供現金發放服務,
|
海關查驗機與現金退稅機為不同機台。 在海關機台獲得綠色判定後,並不會直接在該處退發現金。
退發現金的地點、營業時間及發放幣別依機場與業者而異。例如中部國際機場設有專用櫃檯與機台提供日圓現金退稅,但並非所有店家購買的商品皆支援。
4. 確保順利退稅的注意事項
1) 即使消耗品包裝義務取消,仍不得在日本境內使用
- 自2026年11月起雖取消專用密封塑膠袋包裝義務,但若在日本境內拆封使用食品、飲料、化妝品等,將無法退稅。
- 相對地,衣服或包包等一般物品即使在日本境內已使用,只要出境時攜帶出境即可退稅。
2) 單次登記的所有商品皆須完整攜帶
- 海關查驗係以收據(購買紀錄)為單位進行。同一筆購買紀錄中若缺少任一項商品,整筆紀錄的免稅皆可能被取消。
- 例如,若將衣服與點心合併辦理免稅,之後將點心吃掉,即使有帶出衣服,整筆交易仍可能無法獲得退稅。
- 若已使用部分商品,請勿使用無人機台,須直接主動告知海關人員。
3) 妥善保管收據及高價商品保證書
- 雖然不一定每筆都會查核收據,但海關人員有權要求出示。請務必妥善保管收據,切勿丟棄。
- 未稅金額超過100萬日圓之高價品,海關可能會要求出示保證書或正品證明文件。
4) 國內線轉機時,於最終出境機場辦理查驗
- 搭乘日本國內線轉乘國際線時,必須在最後離開日本的機場接受海關查驗。
- 若希望在國內線出發地將裝有免稅品的行李直接托運至海外目的地,請事先向航空公司洽詢相關海關查驗手續流程。
5) 換貨與退貨依店家規定辦理
- 免稅商品並非絕對無法換貨或退貨,具體處理方式依各商店規定及商品狀態而定。
- 如需辦理換貨或退貨,請攜帶收據與護照前往原購買商店辦理。
5. 退稅金額與手續費
手續費及實際退稅金額依各商店與退稅代理業者而異。信用卡與現金退稅並無統一適用的固定手續費率。
此外,消費稅率為10%並不代表可以退還結帳總金額的10%。
| 計算範例 | 金額 |
|---|---|
| 未稅商品價格 | 10,000日圓 |
| 消費稅 10% | 1,000日圓 |
| 實際結帳金額 | 11,000日圓 |
| 扣除手續費前退稅額 | 1,000日圓 |
在此情況下,消費稅約占實際支付金額的9.09%。扣除退稅代理手續費後,實際領取到的金額將會更少。
- 信用卡及銀行帳戶退稅: 無須前往現金櫃檯排隊,相對便利。但領取款項時須注意匯率轉換與相關跨國手續費。
- 日圓現金退稅: 可在機場立即使用或留作下次旅日花費,十分方便。需事先確認該機場是否支援;日後若於國內換回本國貨幣則需負擔換匯手續費。
6. 便利商店免稅使用方式
並非所有便利商店皆提供免稅服務。進店前請務必確認是否有張貼免稅(Tax-Free)標誌。
與一般商店相同,必須在同一家店單日購物達到規定金額以上,且須出示護照。
- 至2026年10月31日止: 消耗品不可拆開封口專用塑膠袋,且不可在日本境內食用或使用。
- 自2026年11月1日起購買: 先以含稅金額結帳,出境時經機場海關查驗後退還稅款。雖無強制使用包裝袋,但在日本境內消耗使用將無法退稅。
TourCast 專屬實用小技巧!
日本免稅購物實戰檢查清單
- 將在當地立刻食用與帶回國的商品分開結帳。
- 同一筆交易中若缺少任何一項商品,整筆免稅皆會被取消。
- 預計在日本使用的物品建議分開單獨結帳,僅將帶回國的商品申請免稅最為保險。
- 免稅品集中打包在易於取出的位置。
- 若機台判定顯示紅色,海關人員將當場進行實物查驗。
- 將免稅品集中放置於隨身隨行行李或易取出處,檢查時更為便利。
- 出境當天比平時更早抵達機場。
- 新制度實施初期,查驗櫃檯可能較為擁擠繁雜且耗時。
- 若因免稅手續延誤而錯過航班,航空公司將不予賠償。
- 機台排隊人潮眾多時,可利用行動裝置進行海關查驗。
- 主要大型機場皆提供海關專用 Wi-Fi 連線服務。
- 開啟 Visit Japan Web 畫面自行完成海關查驗確認,流程更迅速。
關稅日本免稅規則一眼看懂
入境日本時的免稅範圍如下。若超過範圍,需於入境時向海關申報並繳納關稅。
1) 入境日本時
- 其他物品: 最高至 20 萬日圓
- 各品項合計超過 20 萬日圓:僅就超過部分課稅
- 單一品項超過 20 萬日圓:該品項全額課稅
- 酒類: 3 瓶(以 1 瓶 760ml 為基準)
- 雖標示為 3 瓶,但實際以總量 2,280ml 以內為免稅範圍
- 例:1,000ml 2 瓶仍在免稅範圍內
- 香水: 以 Perfume 為基準 2 盎司(約 56ml)
- Eau de Toilette、Eau de Cologne 等 納入其他物品
- 菸品:
- 紙菸:200 支
- 電子菸:10 盒
- 雪茄:50 支
- 其他菸品:250g
入境日本時的關稅
- 酒類(每 1 公升)
- 威士忌、白蘭地 800 日圓
- 蘭姆酒、琴酒、伏特加 500 日圓
- 利口酒 400 日圓
- 燒酒等 300 日圓
- 葡萄酒、啤酒等 200 日圓
- 菸品
- 每 1 支 15 日圓
- 其他物品依商品而異
2) 入境各國時
入境日本時適用的免稅範圍,與旅程結束後返國入境時的免稅範圍並不相同。因此建議事先確認各國免稅標準後再規劃購物。
TourCast 專屬實用小技巧!
香水免稅規定
日本僅 香精(Parfum) 類香水可免稅至 2 盎司(56ml),淡香精、淡香水等歸類為其他物品,不屬於香水免稅品項。
例:淡香水 100ml 2 瓶 → 入境日本時免稅
海關申報入境日本前,海關申報流程總整理
1) 入境日本時
- 可手寫填寫「攜帶品・別送品申報書」,或透過 Visit Japan Web 登錄入境審查與海關申報。
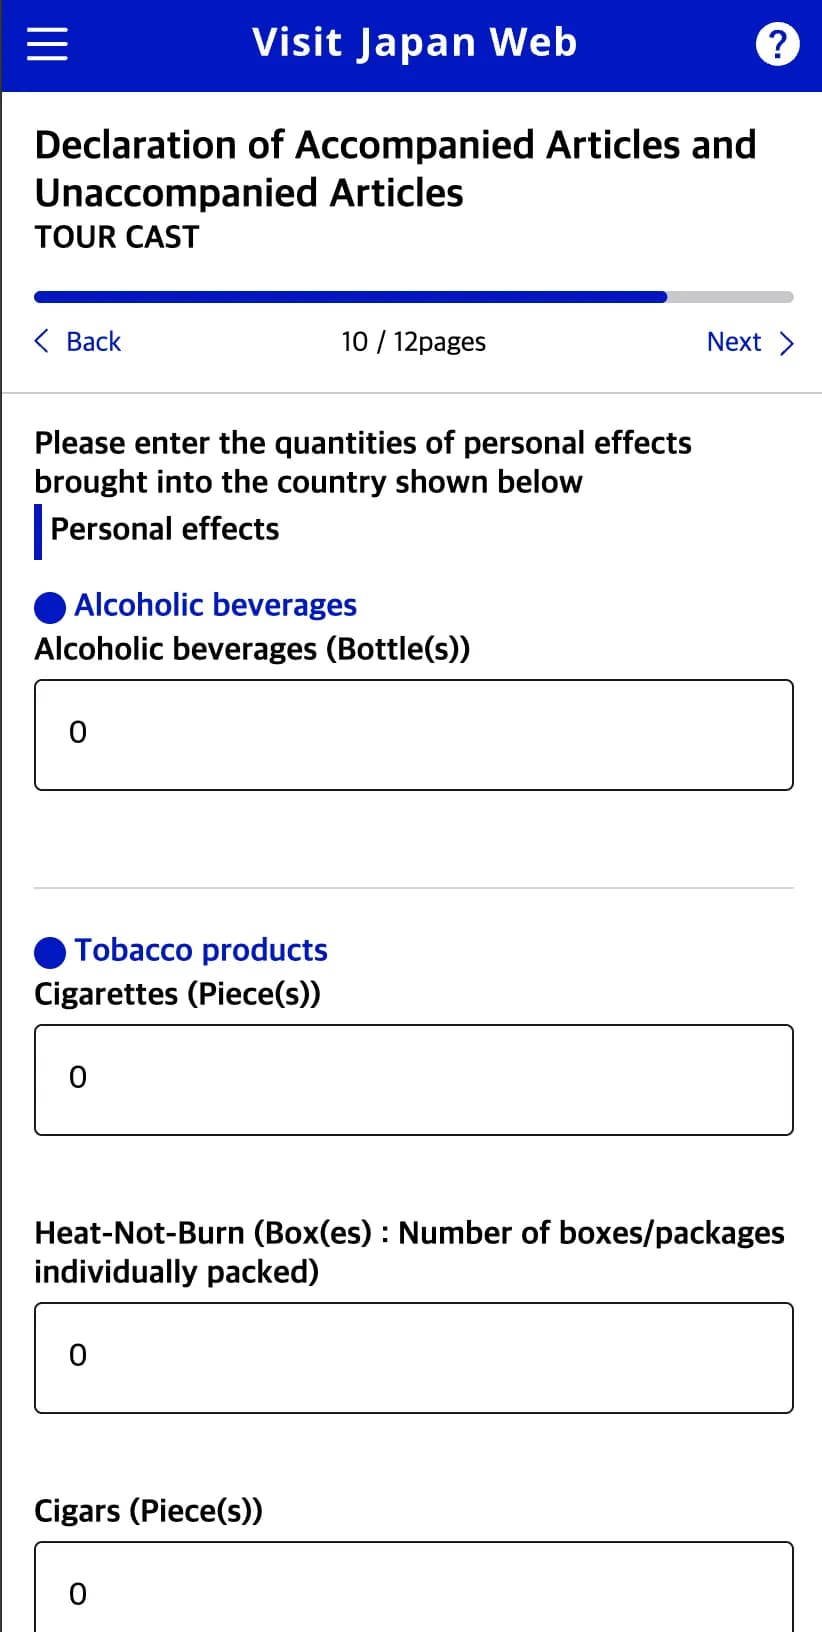
超過免稅範圍的示例
- 例:威士忌(760ml)3 瓶、白蘭地(700ml)1 瓶、紙菸 600 支、香水 1 盎司、衣物 1 件 5 萬日圓、手錶 15 萬日圓、手提包 8 萬日圓、戒指 12 萬日圓 → 需課稅
- 入境日本時,超過免稅範圍的物品將被課稅。同一類物品有多件時,僅就稅額最低的 1 件課稅。
- 酒類稅額計算基準
- 超過免稅範圍的酒類中,僅 1 瓶為課稅對象。
- 此時 僅就稅額最低的 1 瓶(此例為白蘭地)課稅。
- 800 日圓/L × 0.7L = 560 日圓
- 計算結果中 未滿 100 日圓部分捨去,因此 應繳稅額為 500 日圓
- 酒稅額:500 日圓
- 菸品稅額計算基準
- 超過免稅範圍的紙菸,按支數課稅。
- 超過數量:400 支
- 15 日圓/支 × 400 支 = 6,000 日圓
- 菸稅・菸特別稅額:6,000 日圓
- 香水免稅基準
- 若非香精(Parfum)類,香水會被歸類為 免稅範圍內的其他物品。
- 此示例中,香水不會被課稅。
- 其他物品關稅計算方式
- 以海外購買價格計算課稅價格後,再套用關稅稅率。
- 免稅會優先套用於稅額最高的物品。
- 此例中:手提包 8 萬日圓(關稅率 15%)+ 戒指 12 萬日圓(關稅率 15%)
→ 合計 20 萬日圓屬免稅範圍 - 因此 僅衣物 5 萬日圓、手錶 15 萬日圓為課稅對象。
- 課稅計算以海外市價的 60% 為基準。
- 衣物關稅計算(50,000 日圓)
- 50,000 日圓 × 0.6 = 30,000 日圓(課稅價格)
- 30,000 日圓 × 15% = 4,500 日圓(衣物關稅)
- 手錶稅額計算(150,000 日圓)
- 150,000 日圓 × 0.6 = 90,000 日圓(課稅價格)
- 90,000 日圓 × 7.8% = 7,000 日圓(消費稅)
- 消費稅 7,000 日圓 ×(22/78)= 1,900 日圓(地方消費稅)
- 7,000 日圓 + 1,900 日圓 = 8,900 日圓(手錶消費稅)
手錶並非關稅,
可理解為會被課徵
消費稅與地方消費稅合計 10% 的品項。 - 總課稅金額整理
- 酒稅:500 日圓
- 菸稅・菸特別稅:6,000 日圓
- 關稅(衣物):4,500 日圓
- 消費稅與地方消費稅(手錶):8,900 日圓
- 合計:19,900 日圓
- 稅金會按物品種類分別課徵,入境時需在機場海關一次繳納所有稅額合計。
- 若手寫填寫攜帶品・別送品申報書,需 如以下圖片所示將購買物品全部填入並提交。
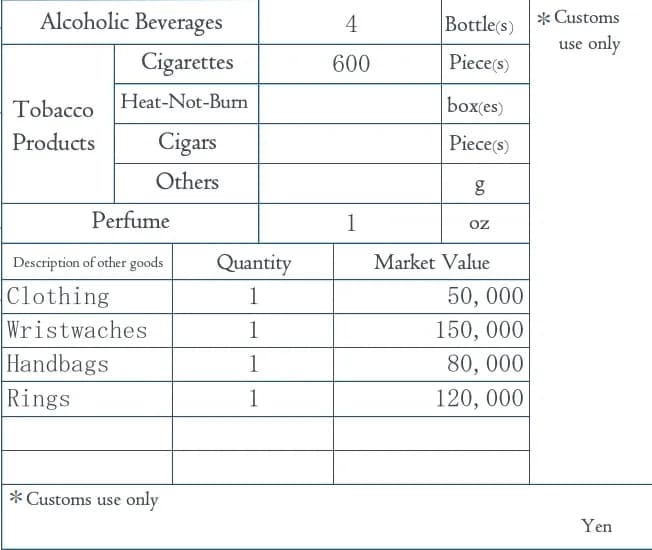
2) 旅程結束後入境各國時
- 若返國入境時購物超過免稅範圍,依各國規定向海關申報並繳納關稅後即可入境。
TourCast 專屬實用小技巧!
未滿 20 歲攜帶酒・菸入境日本怎麼辦?
日本規定需年滿 20 歲才可購買酒・菸,因此未滿 20 歲者若攜帶酒・菸入境,將 不論數量一律全數課稅。
菸品每支課稅 15 日圓,因此若攜帶 1 條(200 支),需繳納 200 × 15 日圓 = 3,000 日圓。