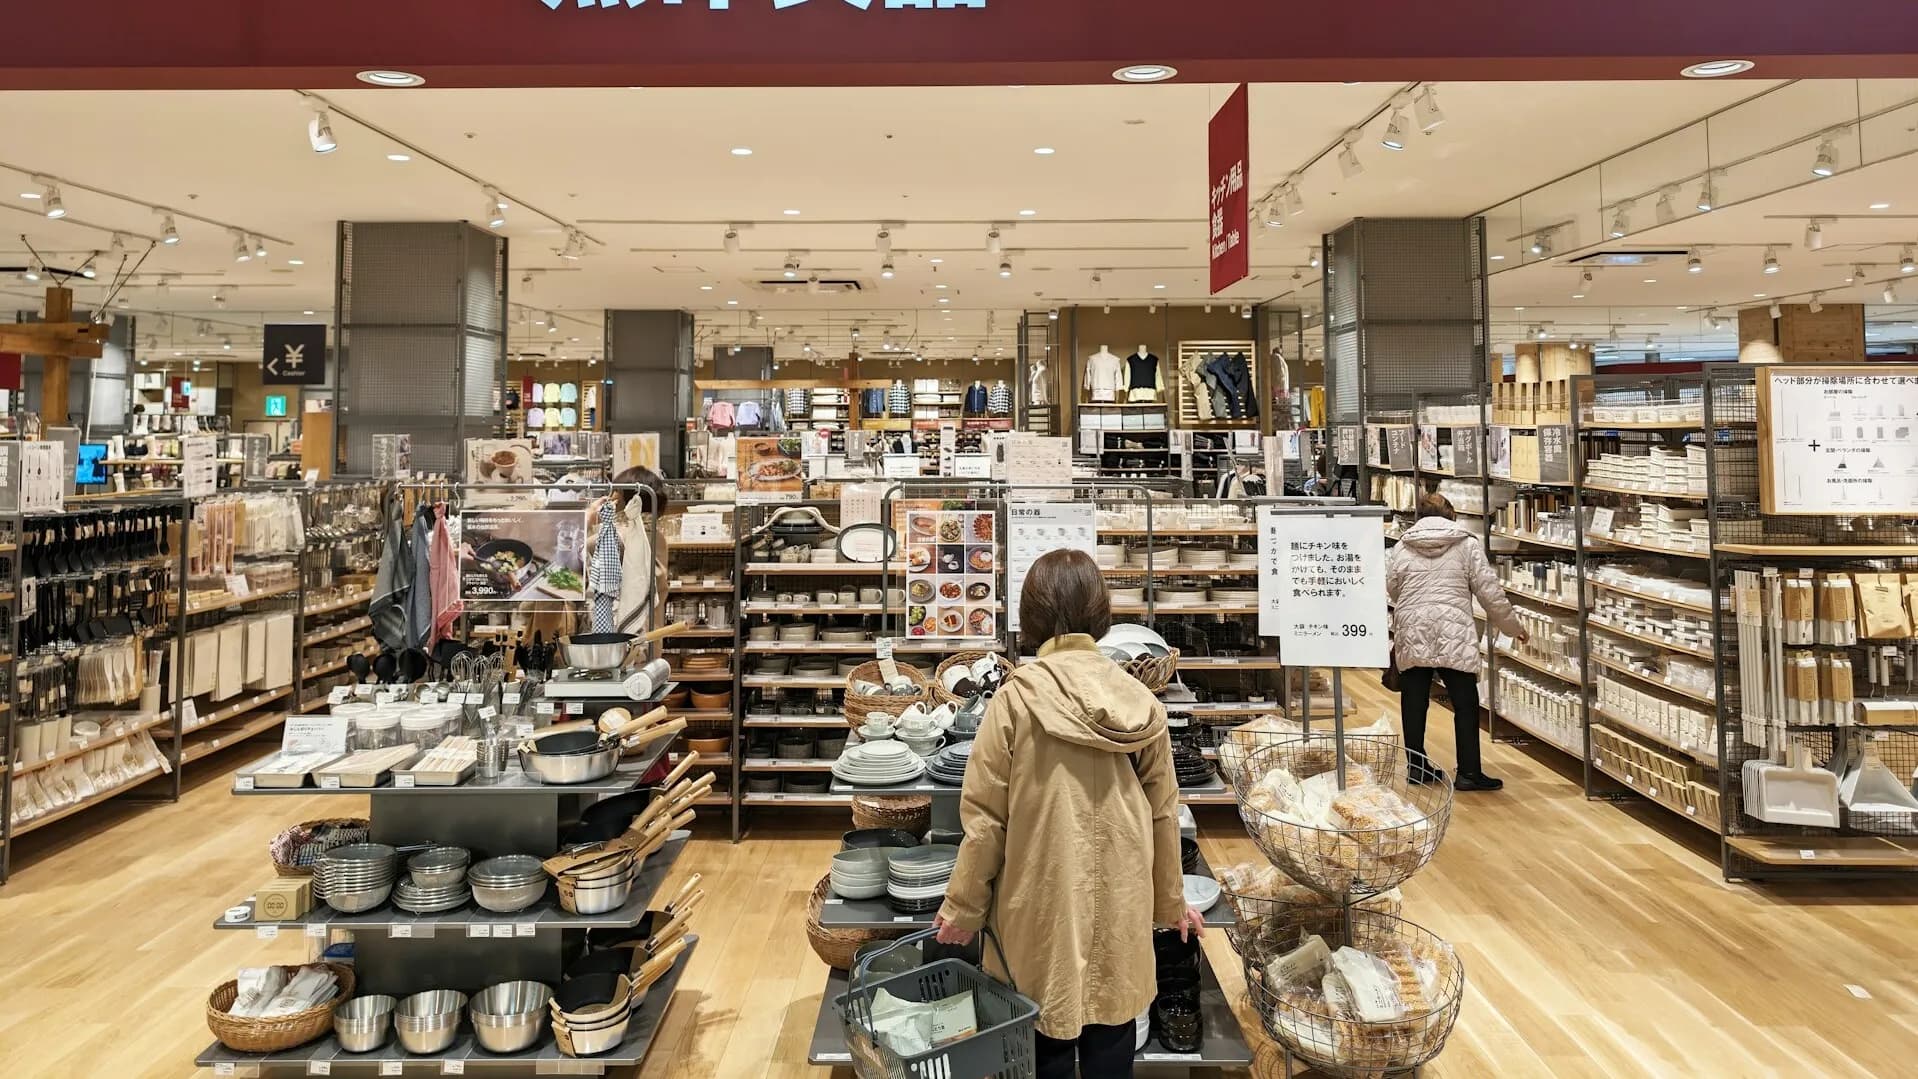
ภาษีการบริโภคขนมปังในร้านสะดวกซื้อ 108 เยน? ความลับของอัตราภาษีการบริโภค
ในประเทศที่เป็นระบบ “ราคารวมภาษี” จ่ายตามราคาที่แสดงก็พอ แต่ญี่ปุ่นโดยทั่วไปเป็น ระบบราคาไม่รวมภาษี จึงมัก แสดงราคาสินค้าและภาษีการบริโภคแยกกัน
- 税抜き(เซ-นุกิ): ราคา ไม่รวม ภาษี — มักแสดงตัวใหญ่และเห็นชัด
- 税込(เซ-โคมิ): ราคา รวม ภาษี — มักแสดงตัวเล็กกว่า
ปัจจุบันญี่ปุ่นมี อัตราภาษีการบริโภคพื้นฐาน 10% และเมื่อซื้อสินค้า ผู้ซื้อจะต้องชำระภาษีนี้ร่วมด้วย
1) ซื้ออาหาร ภาษีการบริโภคคิดอย่างไร?
สมมติว่าซื้อ ขนมปังราคา 100 เยน จากร้านสะดวกซื้อ จะบวก 10% เป็น 110 เยนเลยหรือไม่? 🤔
ญี่ปุ่นมี ระบบอัตราภาษีลดหย่อน ทำให้สำหรับ ของจำเป็นในชีวิตประจำวัน (อาหารและเครื่องดื่ม ยกเว้นเครื่องดื่มแอลกอฮอล์และการรับประทานในร้าน) ภาษีการบริโภคจะ ลดเหลือ 8% ดังนั้นยอดชำระจริงคือ 108 เยน
แต่ หากนำขนมปังที่ซื้อไปรับประทานภายในร้านสะดวกซื้อ ภาษีจะเปลี่ยน เพราะการรับประทานในร้านจะถือเป็น Eating Out จึงต้องใช้อัตรา ภาษีการบริโภค 10% และอาจถูกพนักงานทักท้วงได้
เนื่องจากอัตราภาษีลดหย่อนใช้กับแนวคิดแบบ “ซื้อกลับบ้าน (Takeout)” ร้านสะดวกซื้อส่วนใหญ่จึงจำกัดการรับประทานภายในร้าน
2) ความต่างในคาเฟ่/ร้านฟาสต์ฟู้ด
รับประทานในร้าน: ภาษีการบริโภค 10%
ซื้อกลับบ้าน: ภาษีการบริโภค 8%
ดังนั้นตอนสั่งจึงควร แจ้งสถานที่รับประทานให้ชัดเจน
เคล็ดลับเฉพาะของ TourCast!
อายุซื้อแอลกอฮอล์ ประเภทเบียร์ ความต่างระหว่างวันหมดอายุและควรบริโภคก่อน
- การซื้อสุรา·บุหรี่ในญี่ปุ่น?
- ซื้อได้ตั้งแต่อายุ 20 ปีขึ้นไป และที่ร้านสะดวกซื้อ ต้องกด 'はい' บน หน้าจอยืนยันอายุ จึงจะชำระเงินได้
- วิธีแยกประเภทเบียร์กระป๋องในญี่ปุ่น
- ビール: มอลต์ 67% ขึ้นไป เบียร์ทั่วไป
- 発泡酒(ฮัปโปชู): มอลต์ต่ำกว่า 67% ผลิตด้วยธัญพืชอื่น
- リキュール(ลิเคียวร์) / 新ジャンル: ผลิตภัณฑ์ที่ทำรสเบียร์ด้วยคาร์บอเนต ฯลฯ โดยไม่มีมอลต์
- ลิเคียวร์·ฮัปโปชูมักราคาถูกและสับสนง่าย จึงควรตรวจสอบข้อความบนกระป๋องให้แน่ชัด
- ความแตกต่างระหว่าง “วันหมดอายุ” และ “ควรบริโภคก่อน”
- วันหมดอายุ (消費期限): กำหนดวันที่บริโภคได้อย่างปลอดภัย — หลังจากนั้นห้ามบริโภคและจำหน่าย
- ควรบริโภคก่อน (賞味期限): วันที่แนะนำให้บริโภคเพื่อรสชาติที่ดีที่สุด — อาจยังบริโภคได้หลังพ้นกำหนด
- ควร แยกแยะอักษรคันจิ ให้ถูกต้อง
คู่มือการขอคืนภาษี (Tax-Free) และข้อจำกัดการนำเข้าสินค้า ฉบับปรับปรุงใหม่เดือนพฤศจิกายน 2026แนะนำเงื่อนไขการช้อปปิ้งปลอดภาษีในญี่ปุ่น ขั้นตอนการขอคืนภาษีที่ปรับเปลี่ยนตั้งแต่เดือนพฤศจิกายน 2026 และข้อควรระวังในการนำเข้าสินค้าสู่เกาหลี
การช้อปปิ้งปลอดภาษี (Tax-Free) ในประเทศญี่ปุ่น คือระบบยกเว้นภาษีการบริโภคสำหรับสินค้าที่นักท่องเที่ยวซึ่งมีคุณสมบัติตามเกณฑ์ที่กำหนดจะนำออกนอกประเทศญี่ปุ่น อัตราภาษีการบริโภคทั่วไปอยู่ที่ 10% และสินค้าบางรายการ เช่น อาหารบางประเภท ใช้อัตราภาษี 8%
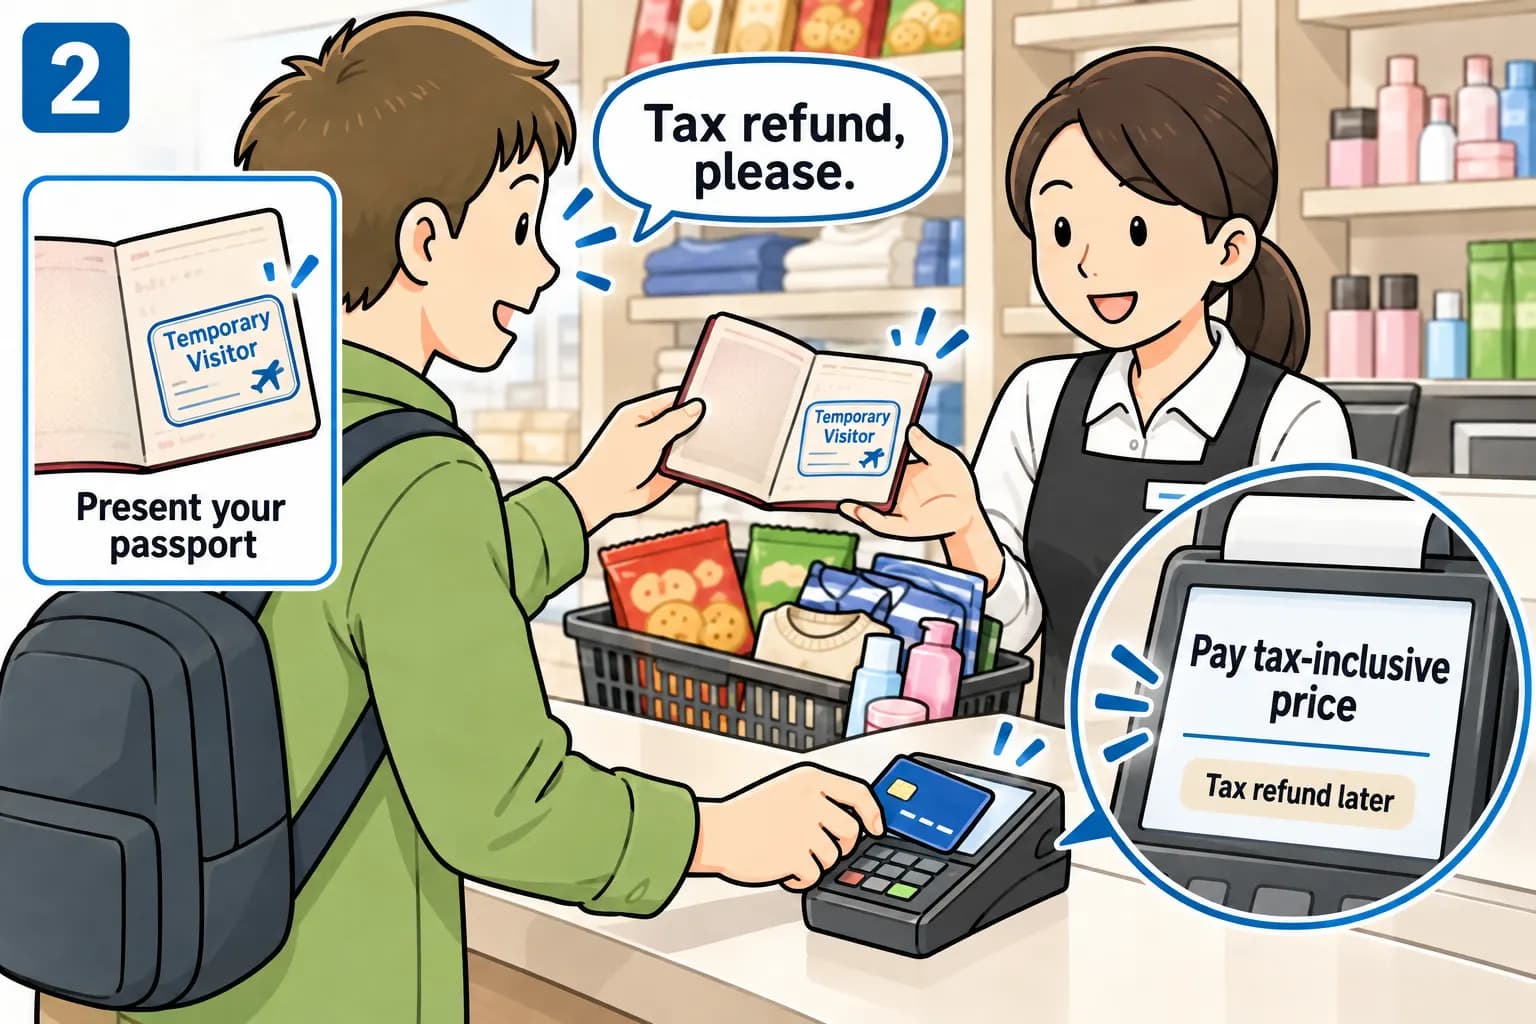
สามารถใช้บริการได้ที่ร้านค้าปลอดภาษีที่มีสัญลักษณ์ Tax-Free หรือ Tax Refund ทั่วประเทศญี่ปุ่น เมื่อซื้อสินค้า ต้องแสดงหนังสือเดินทางและแจ้งความประสงค์ขอใช้ขั้นตอนปลอดภาษี
ระบบการขอคืนภาษีจะเปลี่ยนรูปแบบใหม่สำหรับการซื้อตั้งแต่วันที่ 1 พฤศจิกายน 2026 เป็นต้นไป
ที่หน้าร้านจะต้องชำระเงินในราคาที่รวมภาษีก่อน จากนั้นจึงรับเงินภาษีการบริโภคคืนหลังผ่านการตรวจสอบของศุลกากรที่สนามบินก่อนออกนอกประเทศ เกณฑ์การบังคับใช้ยึดตามวันที่ซื้อสินค้า ไม่ใช่วันที่เดินทางออกจากประเทศ
1. ผู้มีสิทธิ์ขอคืนภาษีและยอดซื้อขั้นต่ำ
- ผู้มีสิทธิ์: นักท่องเที่ยวชาวต่างชาติที่พำนักในประเทศญี่ปุ่นไม่เกิน 6 เดือน และมีสถานะการพำนักในหนังสือเดินทางเป็น 'พำนักระยะสั้น' ชาวต่างชาติที่พำนักอาศัยในประเทศญี่ปุ่นไม่สามารถใช้สิทธิ์ได้
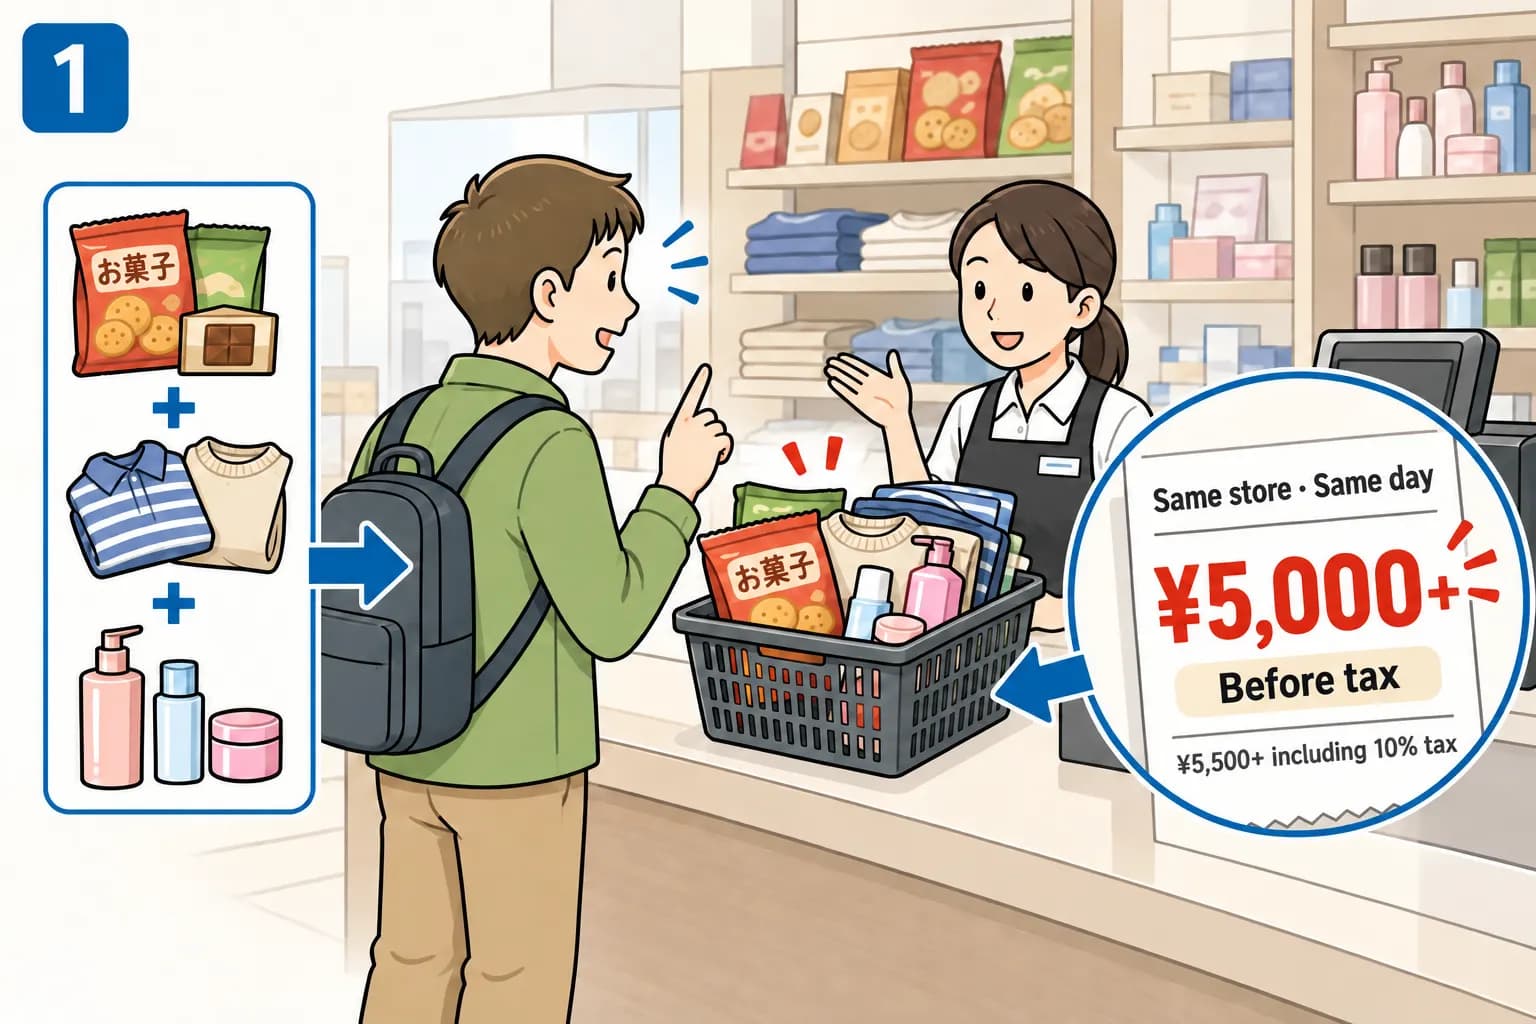
- เงื่อนไขยอดเงิน: ยอดซื้อรวมจากร้านค้าเดียวกันภายในวันเดียวกันต้องมีมูลค่า ตั้งแต่ 5,000 เยนขึ้นไป (ไม่รวมภาษี)
- ยอดเงินรวมภาษี: กรณีเป็นสินค้าที่ใช้อัตราภาษี 10% ทั้งหมด ยอดต้องอยู่ที่ ตั้งแต่ 5,500 เยนขึ้นไป หากมีสินค้าที่ใช้อัตราภาษี 8% รวมอยู่ด้วย ยอดรวมที่จำเป็นจะแตกต่างกันไป
- เงื่อนไขพื้นฐาน: สินค้าที่ซื้อแบบปลอดภาษีต้องนำออกนอกประเทศญี่ปุ่นด้วยตนเองเท่านั้น
2. ข้อแตกต่างจากระบบเดิม
| ประเภท | จนถึงวันที่ 31 ตุลาคม 2026 | สำหรับการซื้อตั้งแต่วันที่ 1 พฤศจิกายน 2026 เป็นต้นไป |
|---|---|---|
| การชำระเงินและการคืนภาษี | ชำระเงินโดยหักภาษีการบริโภคออก
| ชำระเงินในราคาที่รวมภาษีก่อน
|
| การแยกประเภทสินค้า | แยกการใช้เกณฑ์
| ยกเลิกการแยกประเภทสินค้า
|
| ยอดซื้อขั้นต่ำ | ยอดซื้อในร้านเดียวกันต่อวันตั้งแต่ 5,000 เยนขึ้นไป (ไม่รวมภาษี)
| ยอดซื้อในร้านเดียวกันต่อวันตั้งแต่ 5,000 เยนขึ้นไป (ไม่รวมภาษี)
|
| ขีดจำกัดการซื้อสินค้าอุปโภคบริโภค | ไม่เกิน 500,000 เยน (ไม่รวมภาษี)
| ยกเลิกวงเงินจำกัดการซื้อ |
| บรรจุภัณฑ์เฉพาะสำหรับสินค้าอุปโภคบริโภค | ต้องบรรจุด้วยถุงพลาสติกตามที่กำหนด | ยกเลิกข้อกำหนดการใช้บรรจุภัณฑ์เฉพาะ |
| ขอบเขตและจำนวนสินค้า | เฉพาะสิ่งของที่ใช้ในชีวิตประจำวันเท่านั้น
| ยกเลิกการแยกประเภทการใช้งาน,
|
| สินค้าที่ไม่ร่วมรายการปลอดภาษี | ไม่รวมทองคำแท่งและแท่งแพลทินัม เป็นต้น | ไม่รวมทองคำแท่ง แท่งแพลทินัม
|
ในระบบเดิม หากปฏิบัติตามข้อกำหนดเรื่องบรรจุภัณฑ์จะสามารถรวมยอดสินค้าทั่วไปและสินค้าอุปโภคบริโภคได้ แต่สำหรับระบบใหม่จะไม่มีการแยกประเภทสินค้า โดยจะตรวจสอบเพียงยอดรวมของสินค้าทั้งหมดที่ซื้อว่าถึง 5,000 เยนขึ้นไปหรือไม่เท่านั้น
ทองคำหรือแพลทินัมแบบแท่ง หมายถึง ทองคำแท่ง เป็นต้น ซึ่งไม่ได้อยู่ในเกณฑ์ปลอดภาษีตั้งแต่เดิมอยู่แล้ว จึงไม่ใช่รายการที่เพิ่งถูกตัดสิทธิ์ออกในระบบใหม่
3. ขั้นตอนการใช้บริการปลอดภาษีตั้งแต่เดือนพฤศจิกายน 2026
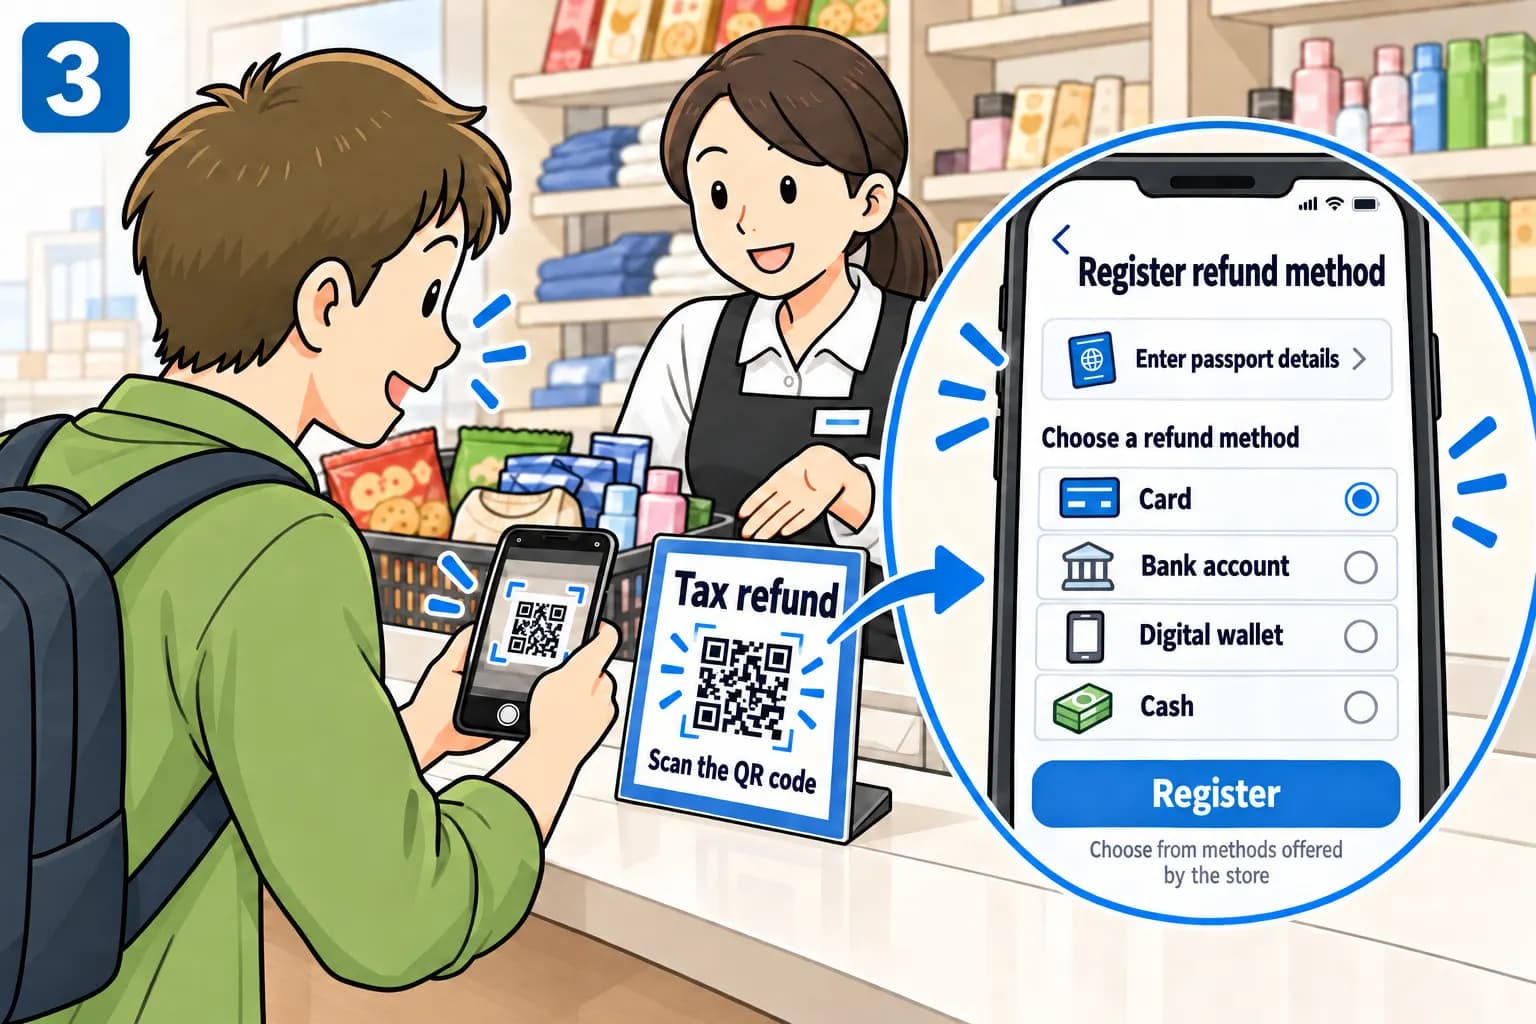
1) ซื้อสินค้าที่ร้านค้าและลงทะเบียนช่องทางรับเงินคืน
- แสดงหนังสือเดินทางและแจ้งความประสงค์ขอซื้อสินค้าแบบปลอดภาษี
- พนักงานร้านค้าบันทึกข้อมูลการซื้อสินค้าปลอดภาษีเข้าสู่ระบบคอมพิวเตอร์
- ชำระเงินตามยอดรวมที่รวมภาษีการบริโภคแล้ว
- ปฏิบัติตามคำแนะนำของพนักงานเพื่อลงทะเบียนวิธีการรับเงินคืนและเสร็จสิ้นขั้นตอนการขอเงินคืน
ลำดับขั้นตอนโดยละเอียดอาจแตกต่างกันไปตามระบบของแต่ละร้านค้า
หากซื้อสินค้าแบบทั่วไปแล้วนำเพียงใบเสร็จไปแสดงที่สนามบิน จะไม่สามารถขอรับภาษีคืนได้ ต้องดำเนินขั้นตอนปลอดภาษีให้เสร็จสิ้นที่ร้านค้าที่ซื้อสินค้ามาเท่านั้น
ช่องทางการรับเงินคืนมีทั้ง บัตรเครดิต, บัญชีธนาคาร, แอปพลิเคชันชำระเงินดิจิทัล, เงินสด ฯลฯ ซึ่งช่องทางที่รองรับจะแตกต่างกันไปตามแต่ละร้านค้าและตัวแทนดำเนินการคืนภาษี โปรดตรวจสอบวิธีการที่รองรับ ค่าธรรมเนียม และระยะเวลาดำเนินการก่อนทำการซื้อสินค้า
ขั้นตอนการลงทะเบียนผ่านรหัส QR
- ใช้สมาร์ตโฟนสแกนรหัส QR ตามที่ร้านค้าแนะนำเพื่อเข้าสู่หน้าระบบลงทะเบียน
- กรอกข้อมูลหนังสือเดินทางและข้อมูลที่จำเป็นสำหรับการขอรับเงินคืน
- เลือกช่องทางการรับเงินคืน และกรอกข้อมูลบัตร บัญชีธนาคาร หรือแอปพลิเคชันชำระเงินดิจิทัล
ผู้ให้บริการบางรายอาจให้ใช้งานผ่านแอปพลิเคชันเฉพาะแทนเว็บไซต์
การสแกนรหัส QR เพียงอย่างเดียวยังไม่ถือว่าเสร็จสิ้นขั้นตอนการขอเงินคืน หลังลงทะเบียนเสร็จสิ้น ต้องได้รับการตรวจสอบจากศุลกากรขณะเดินทางออกนอกประเทศก่อน จึงจะได้รับการจ่ายเงินคืน
ข้อควรตรวจสอบของแต่ละช่องทางการรับเงินคืน
- บัตรเครดิต บัญชีธนาคาร และแอปพลิเคชันชำระเงินดิจิทัล: เงินจะเข้าสู่ช่องทางที่ท่านเลือก โดยระยะเวลาที่ได้รับเงินจะแตกต่างกันไปตามแต่ละผู้ให้บริการ ทั้งนี้ เงินอาจไม่ได้คืนเข้าบัตรที่ใช้ชำระเงินโดยอัตโนมัติ จึงควรตรวจสอบว่าต้องลงทะเบียนบัตรสำหรับการรับเงินคืนแยกต่างหากหรือไม่
- เงินสด: สามารถทำได้เฉพาะกรณีที่ตัวแทนดำเนินการคืนภาษีของร้านค้ารองรับการคืนเงินสด ณ สนามบินที่ท่านเดินทางออกเท่านั้น โปรดตรวจสอบตำแหน่งที่ตั้งของเคาน์เตอร์เฉพาะหรือตู้คืนเงิน เวลาทำการ และเอกสารที่จำเป็นไว้ล่วงหน้า
2) รับการตรวจสอบจากศุลกากร ณ สนามบินก่อนเดินทางออกนอกประเทศ
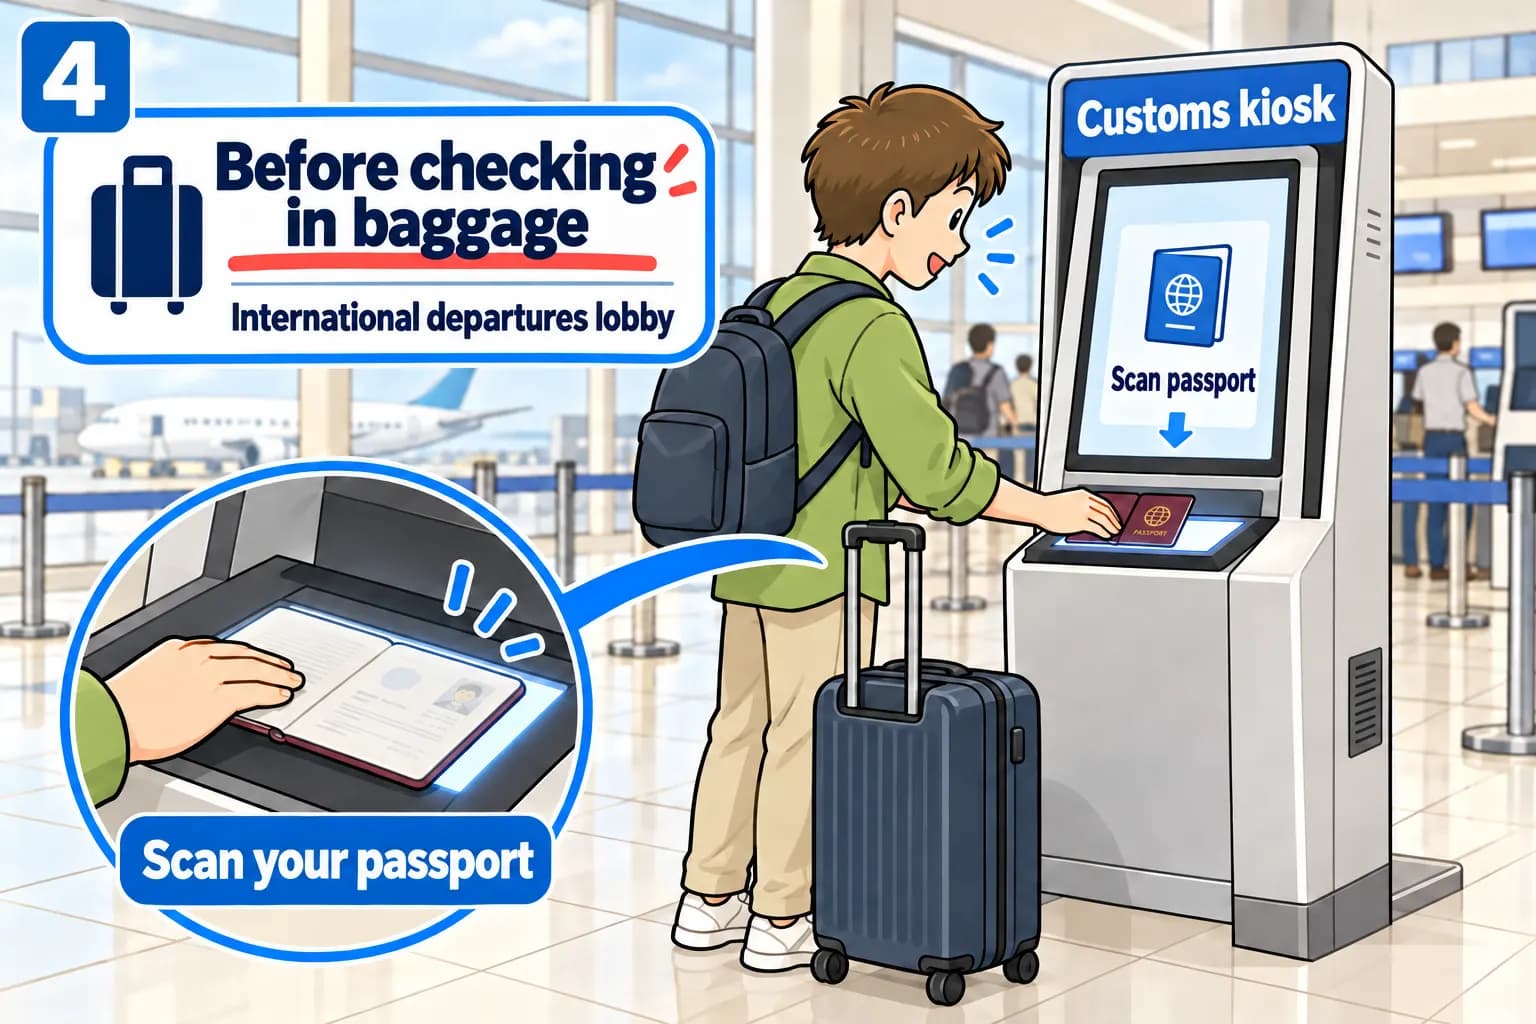
ต้องรับการตรวจจากศุลกากรก่อนนำสัมภาระที่มีสินค้าปลอดภาษีไปโหลดใต้เครื่องบิน
แม้จะทำการเช็กอินผ่านมือถือล่วงหน้าแล้ว แต่หัวใจสำคัญคือต้องทำก่อนโหลดสัมภาระใต้ท้องเครื่อง ต้องเดินทางออกนอกประเทศและรับการตรวจจากศุลกากรภายใน 90 วัน นับจากวันที่ซื้อสินค้า
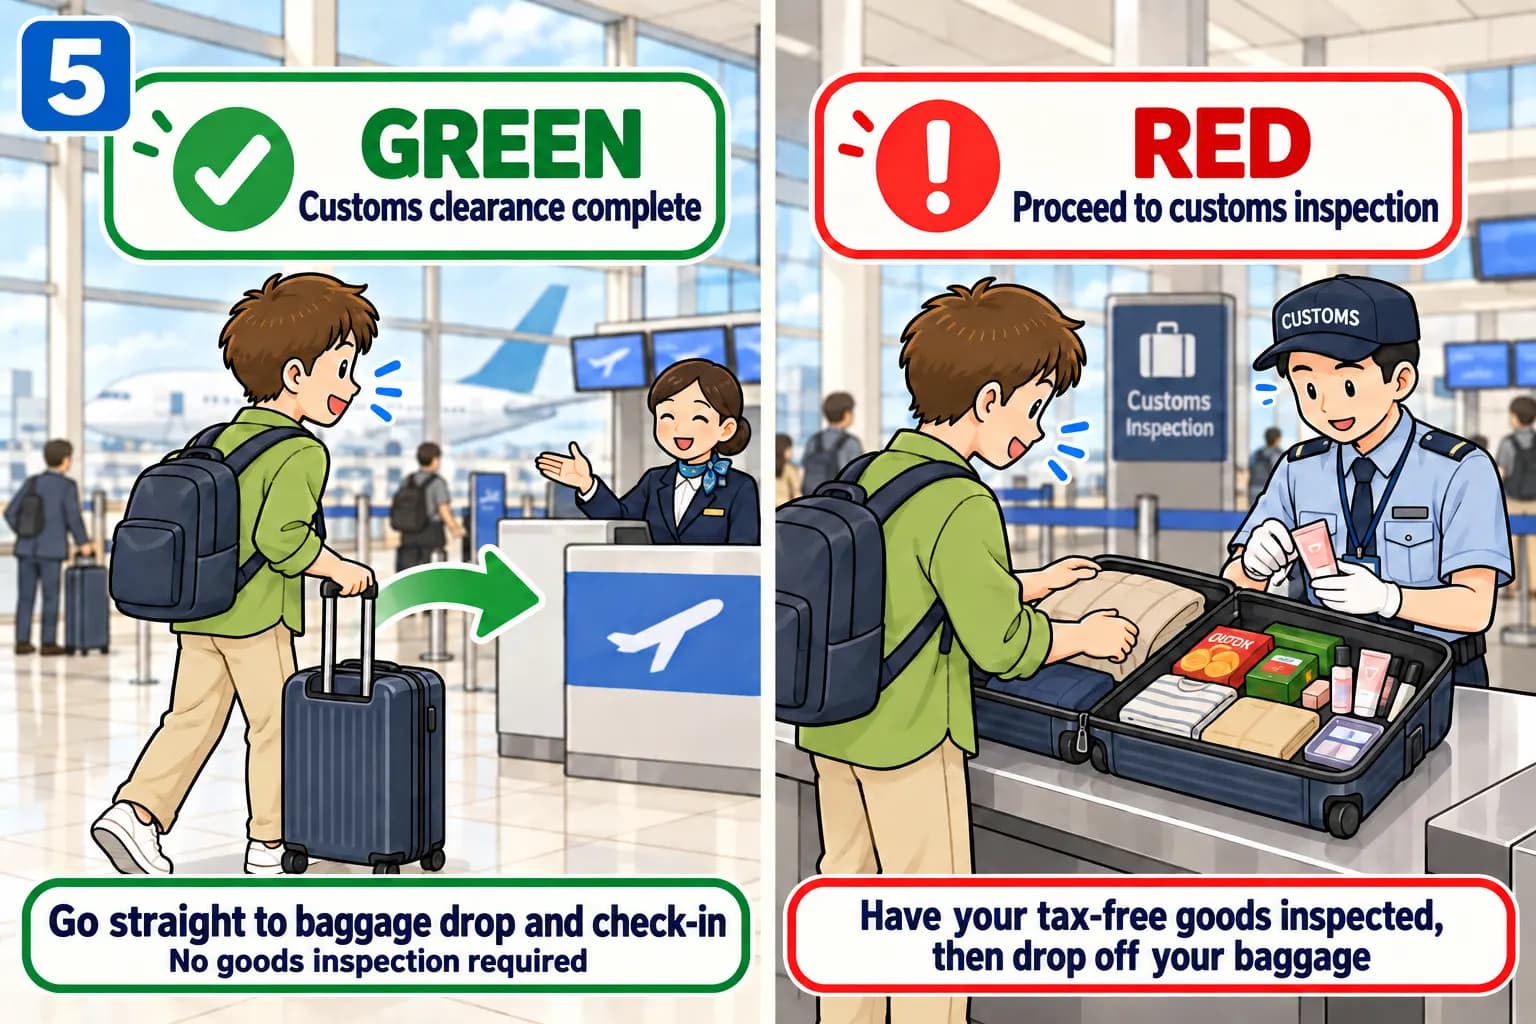
เมื่อสแกนหนังสือเดินทางที่ตู้บริการอัตโนมัติ (คีออสก์) ในห้องโถงผู้โดยสารขาออกระหว่างประเทศ หน้าจอจะแสดงผลว่าต้องเข้ารับการตรวจสินค้าหรือไม่
| ผลลัพธ์ | ขั้นตอนการดำเนินการ |
|---|---|
| 🟢 สีเขียว (GREEN) | ผ่านการตรวจสอบจากศุลกากรเรียบร้อยแล้ว
|
| 🔴 สีแดง (RED) | ต้องไปยังพื้นที่ตรวจสอบของศุลกากรเพื่อแสดงหนังสือเดินทางและสินค้า
|
การได้รับผลเป็นสีแดงไม่ได้หมายความว่าทำผิดกฎระเบียบหรือถูกปฏิเสธการคืนเงิน แต่เป็นขั้นตอนปกติที่เจ้าหน้าที่ศุลกากรต้องการตรวจสอบสินค้าจริง
ไม่มีการเปิดเผยเกณฑ์การคัดเลือกผู้ที่ต้องเข้ารับการตรวจสอบอย่างเป็นทางการ แม้จะซื้อสินค้ายอดเงินน้อยก็ควรเตรียมสินค้าให้พร้อมนำออกมาแสดงได้ทันที ควรเดินทางมาถึงสนามบินล่วงหน้าเผื่อเวลาสำหรับการตรวจสอบ
วิธีการใช้งาน Visit Japan Web
ที่ท่าอากาศยานนาริตะ, ฮาเนดะ, คันไซ, ชูบุ, ฟุกุโอกะ, ชินชิโตเสะ และนาฮะ ไม่จำเป็นต้องใช้ตู้คีออสก์ ท่านสามารถเชื่อมต่อกับ Wi-Fi เฉพาะของศุลกากรสนามบิน แล้วดำเนินการตรวจสอบผ่าน Visit Japan Web ได้
ระบบนี้จะทำงานเฉพาะภายในพื้นที่สัญญาณ Wi-Fi ที่กำหนดในห้องโถงผู้โดยสารขาออกระหว่างประเทศเท่านั้น ไม่สามารถรับผลการตรวจสอบล่วงหน้าผ่านอินเทอร์เน็ตทั่วไปก่อนมาถึงสนามบินได้
3) รับเงินคืนผ่านช่องทางที่เลือก
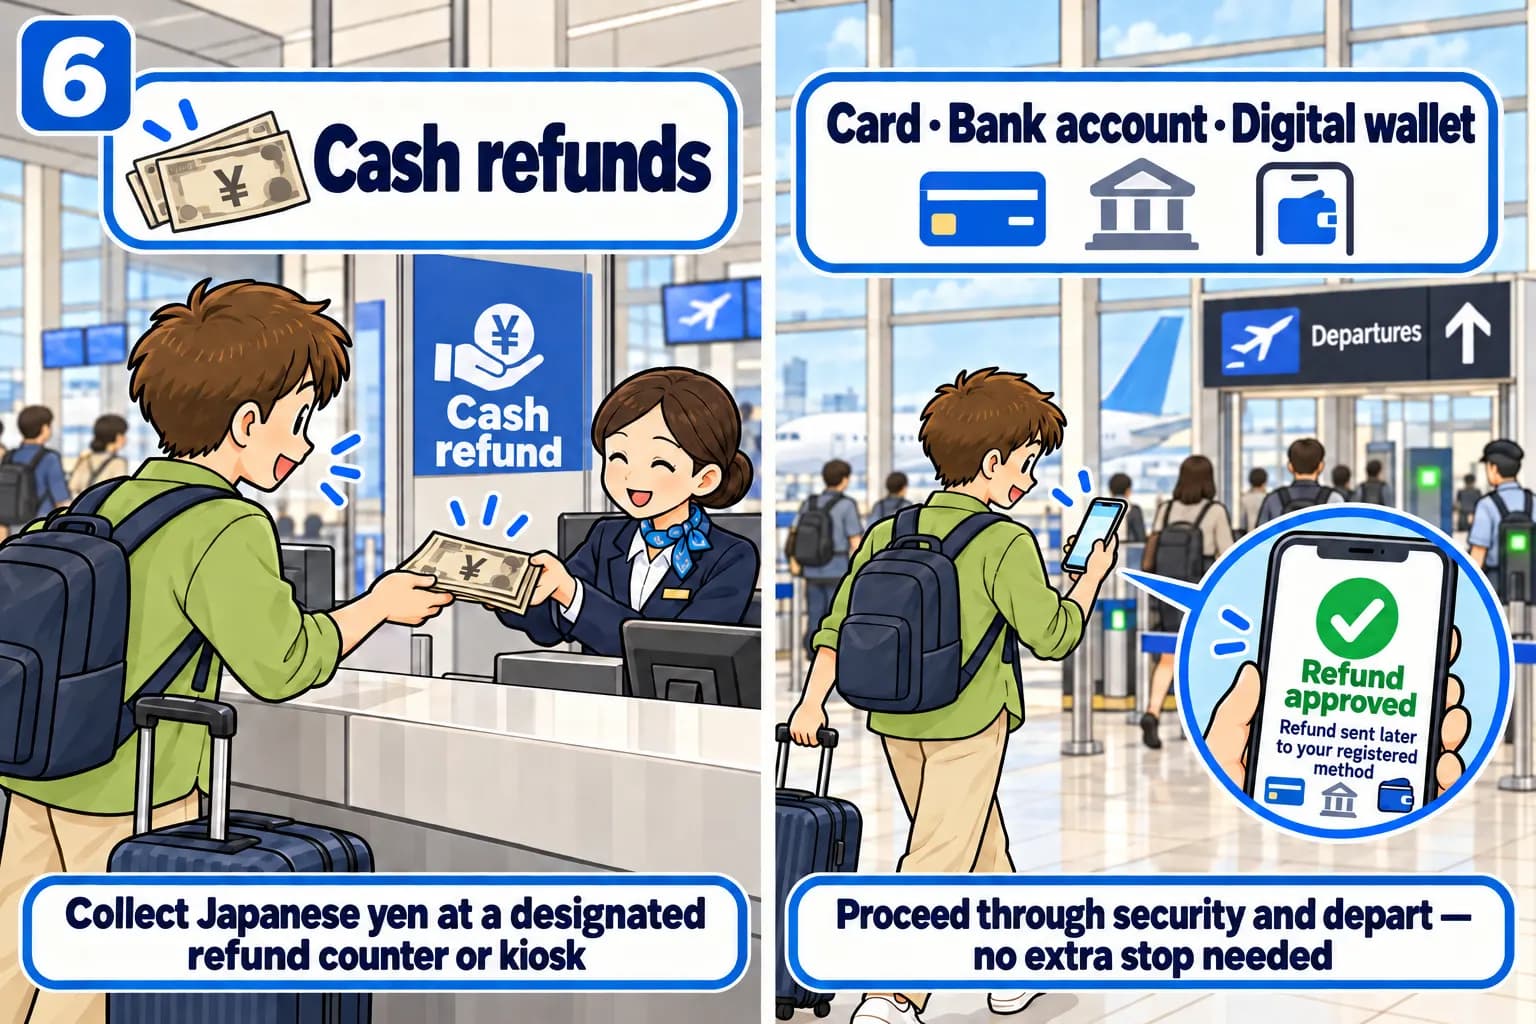
เมื่อผ่านการตรวจสอบของศุลกากรเรียบร้อยแล้ว ร้านค้าหรือตัวแทนดำเนินการคืนภาษีจะทำการคืนเงินภาษีให้
| ช่องทางการรับเงินคืน | วิธีการใช้งาน |
|---|---|
| บัตรเครดิต บัญชีธนาคาร และแอปพลิเคชันชำระเงินดิจิทัล | หากลงทะเบียนช่องทางการรับเงินคืนเรียบร้อยแล้ว
|
| เงินสด | หากสนามบินนั้นมีบริการจ่ายเงินคืนเป็นเงินสด
|
ตู้ตรวจสอบของศุลกากรและตู้จ่ายเงินสดคืนเป็นคนละเครื่องกัน การได้รับผลเป็นสีเขียวจากตู้ศุลกากรไม่ได้หมายความว่าจะได้รับเงินสดออกมาทันที ณ จุดนั้น
สถานที่ เวลาทำการ และสกุลเงินที่จ่ายคืนจะแตกต่างกันไปตามแต่ละสนามบินและผู้ให้บริการ ท่าอากาศยานนานาชาติชูบุมีเคาน์เตอร์เฉพาะและตู้บริการที่รองรับการจ่ายเงินสดเป็นเงินเยน อย่างไรก็ตาม อาจไม่รองรับสินค้าที่ซื้อจากทุกร้านค้า
4. ข้อควรระวังเพื่อไม่ให้พลาดสิทธิ์การรับเงินคืน
1) แม้จะยกเลิกข้อกำหนดการบรรจุหีบห่อสินค้าอุปโภคบริโภค แต่ยังคงห้ามเปิดใช้งาน
- ตั้งแต่เดือนพฤศจิกายน 2026 เป็นต้นไป จะยกเลิกข้อกำหนดการบรรจุในถุงพลาสติกเฉพาะ แต่หากมีการใช้หรือบริโภคอาหาร เครื่องดื่ม เครื่องสำอาง ฯลฯ ภายในประเทศญี่ปุ่น จะไม่สามารถขอรับเงินภาษีคืนได้
- ในทางกลับกัน สินค้าทั่วไป เช่น เสื้อผ้า หรือกระเป๋า แม้จะนำมาใช้งานในประเทศญี่ปุ่นแล้ว หากนำติดตัวออกนอกประเทศเมื่อเดินทางกลับ ก็ยังคงสามารถขอรับเงินคืนได้
2) ต้องมีสินค้าครบทุกรายการที่ลงทะเบียนไว้พร้อมกัน
- การตรวจสอบของศุลกากรจะดำเนินตามหน่วยของใบเสร็จ (บันทึกการซื้อ) หากสินค้าชิ้นใดชิ้นหนึ่งในบันทึกการซื้อเดียวกันสูญหายไป สิทธิ์ปลอดภาษีของบันทึกรายการซื้อนั้นทั้งหมดอาจถูกยกเลิก
- ตัวอย่างเช่น หากซื้อเสื้อผ้าพร้อมกับขนมในรายการปลอดภาษีเดียวกันแล้วนำขนมไปรับประทาน แม้จะนำเสื้อผ้าติดตัวออกนอกประเทศ ก็อาจไม่ได้รับเงินภาษีคืนสำหรับรายการดังกล่าว
- หากมีการใช้สินค้าไปแล้วบางส่วน อย่าใช้ตู้บริการอัตโนมัติ ให้แจ้งต่อเจ้าหน้าที่ศุลกากรโดยตรง
3) ควรเก็บรักษาใบเสร็จและใบรับประกันสำหรับสินค้ามูลค่าสูงให้เรียบร้อย
- แม้จะไม่มีการตรวจใบเสร็จทุกครั้ง แต่เจ้าหน้าที่ศุลกากรอาจเรียกดูได้ จึงควรเก็บรักษาใบเสร็จไว้โดยไม่ทิ้ง
- สินค้ามูลค่าสูงที่มีมูลค่าเกิน 1,000,000 เยน (ไม่รวมภาษี) อาจมีการขอให้แสดงใบรับประกันหรือใบรับรองของแท้
4) กรณีต่อเที่ยวบินในประเทศ ให้เข้ารับการตรวจที่สนามบินขาออกสุดท้าย
- หากเดินทางด้วยเที่ยวบินภายในประเทศญี่ปุ่นเพื่อไปต่อเครื่องบินระหว่างประเทศ ต้องเข้ารับการตรวจจากศุลกากรที่สนามบินสุดท้ายก่อนเดินทางออกจากประเทศญี่ปุ่น
- หากต้องการเช็กอินสัมภาระที่มีสินค้าปลอดภาษีจากสนามบินต้นทางภายในประเทศเพื่อส่งตรงไปยังปลายทางต่างประเทศ ควรสอบถามสายการบินล่วงหน้าเกี่ยวกับขั้นตอนการตรวจสอบของศุลกากร
5) การเปลี่ยนหรือคืนสินค้าให้เป็นไปตามระเบียบของแต่ละร้านค้า
- สินค้าปลอดภาษีไม่ได้หมายความว่าห้ามเปลี่ยนหรือคืนสินค้าโดยสิ้นเชิง วิธีการจัดการจะขึ้นอยู่กับระเบียบของร้านค้ารวมถึงสภาพของสินค้า
- หากต้องการเปลี่ยนหรือขอคืนเงิน ต้องนำใบเสร็จและหนังสือเดินทางกลับไปติดต่อที่ร้านค้าที่ซื้อสินค้ามา
5. ยอดเงินคืนและค่าธรรมเนียม
ค่าธรรมเนียมและยอดเงินคืนจริงจะแตกต่างกันไปตามแต่ละร้านค้าและตัวแทนดำเนินการคืนภาษี ไม่มีอัตราค่าธรรมเนียมมาตรฐานที่แน่นอนสำหรับการคืนผ่านบัตรหรือเงินสด
นอกจากนี้ แม้อัตราภาษีการบริโภคจะอยู่ที่ 10% แต่ก็ไม่ได้หมายความว่าจะได้รับเงินคืนเต็ม 10% ของยอดเงินทั้งหมดที่จ่ายไป
| ตัวอย่างการคำนวณ | จำนวนเงิน |
|---|---|
| ราคาสินค้าไม่รวมภาษี | 10,000 เยน |
| ภาษีการบริโภค 10% | 1,000 เยน |
| ยอดชำระเงินจริง | 11,000 เยน |
| ยอดเงินคืนก่อนหักค่าธรรมเนียม | 1,000 เยน |
ในกรณีนี้ ภาษีการบริโภคคิดเป็นประมาณ 9.09% ของยอดเงินที่ชำระไป เมื่อหักค่าธรรมเนียมดำเนินการของตัวแทนออกแล้ว เงินที่ได้รับจริงจะลดลงอีก
- การรับเงินคืนเข้าบัตรและบัญชีธนาคาร: สะดวกเนื่องจากไม่ต้องไปติดต่อที่เคาน์เตอร์เงินสด แต่ควรคำนึงถึงอัตราแลกเปลี่ยนและค่าธรรมเนียมเมื่อได้รับเงิน
- การรับเงินคืนเป็นเงินสดเยน: สะดวกเพราะสามารถนำไปใช้จ่ายที่สนามบินได้ทันที หรือเก็บไว้ใช้สำหรับการเดินทางไปญี่ปุ่นในครั้งถัดไป แต่ควรตรวจสอบล่วงหน้าว่าสนามบินรองรับหรือไม่ และหากนำไปแลกคืนเป็นเงินวอนเกาหลีในภายหลังจะมีค่าธรรมเนียมการแลกเปลี่ยนเงินตรา
6. การใช้บริการปลอดภาษีที่ร้านสะดวกซื้อ
ไม่ใช่ร้านสะดวกซื้อทุกแห่งที่จะมอบสิทธิ์ปลอดภาษี ควรตรวจสอบว่ามีสัญลักษณ์ Tax-Free อยู่ที่หน้าร้านหรือไม่ก่อนเข้าใช้บริการ
เงื่อนไขจะเหมือนกับร้านค้าทั่วไป คือต้องมียอดซื้อเกินเกณฑ์ขั้นต่ำภายในวันเดียวกันที่สาขาเดียวกัน และต้องแสดงหนังสือเดินทาง
- จนถึงวันที่ 31 ตุลาคม 2026: ห้ามแกะถุงพลาสติกเฉพาะที่บรรจุสินค้าอุปโภคบริโภค และห้ามรับประทานหรือใช้งานภายในประเทศญี่ปุ่น
- สำหรับการซื้อตั้งแต่วันที่ 1 พฤศจิกายน 2026 เป็นต้นไป: ชำระเงินรวมภาษีก่อน จากนั้นจึงรับเงินคืนหลังผ่านการตรวจสอบของศุลกากรที่สนามบินเมื่อเดินทางออกนอกประเทศ แม้จะไม่บังคับใช้ถุงพลาสติกเฉพาะแล้ว แต่หากนำสินค้าอุปโภคบริโภคไปใช้ในญี่ปุ่นจะไม่ได้รับเงินคืน
เคล็ดลับเฉพาะของ TourCast!
เช็กลิสต์ภาคปฏิบัติสำหรับการช้อปปิ้งปลอดภาษีในญี่ปุ่น
- แยกชำระเงินระหว่างของที่จะรับประทานทันทีในญี่ปุ่นกับของที่จะนำกลับ
- หากสินค้าชิ้นใดชิ้นหนึ่งในรายการซื้อเดียวกันขาดหายไป สิทธิ์ปลอดภาษีของรายการนั้นทั้งหมดจะถูกยกเลิก
- ควรแยกชำระเงินสำหรับสินค้าที่จะใช้ในญี่ปุ่นต่างหาก และทำเรื่องปลอดภาษีเฉพาะของที่จะนำกลับเท่านั้นเพื่อความปลอดภัย
- จัดกระเป๋าโดยรวมสินค้าปลอดภาษีไว้ในที่เดียวกันเพื่อให้หาได้ง่าย
- หากหน้าจอแสดงผลเป็นสีแดง จะต้องนำสินค้าที่ซื้อมาแสดงต่อเจ้าหน้าที่โดยตรง
- การแยกสินค้าปลอดภาษีเก็บไว้ในกระเป๋าถือขึ้นเครื่องจะช่วยอำนวยความสะดวกเมื่อต้องรับการตรวจสอบ
- ควรเดินทางไปถึงสนามบินในวันออกเดินทางให้เร็วกว่าปกติ
- ในช่วงเริ่มต้นบังคับใช้ระบบใหม่อาจมีความล่าช้าเนื่องจากเคาน์เตอร์มีความหนาแน่น
- สายการบินจะไม่รับผิดชอบชดเชยหากท่านพลาดเที่ยวบินเนื่องจากขั้นตอนการขอคืนภาษี
- หากแถวหน้าเครื่องคีออสก์ยาว ให้ดำเนินการตรวจสอบของศุลกากรผ่านหน้าจอมือถือ
- ท่าอากาศยานหลักขนาดใหญ่สามารถเชื่อมต่อกับ Wi-Fi เฉพาะของศุลกากรได้
- การเปิดหน้าจอ Visit Japan Web เพื่อดำเนินการตรวจสอบของศุลกากรด้วยตนเองจะสะดวกรวดเร็วขึ้น
ภาษีศุลกากรสรุปกฎปลอดภาษีตอนเข้าญี่ปุ่นในภาพเดียว
วงเงินปลอดภาษีตอนเข้าญี่ปุ่น มีดังนี้ หากเกินวงเงิน ต้อง สำแดงต่อศุลกากรตอนเข้าเมือง และจะถูกเรียกเก็บ ภาษีศุลกากร
1) ตอนเข้าญี่ปุ่น
- สินค้าอื่น ๆ: ไม่เกิน 200,000 เยน
- หากยอดรวมต่อประเภทเกิน 200,000 เยน: เก็บภาษีเฉพาะส่วนที่เกิน
- หากสินค้า 1 ชิ้นเกิน 200,000 เยน: เก็บภาษีจากยอดทั้งหมด
- เครื่องดื่มแอลกอฮอล์: 3 ขวด (คิดที่ 760 มล. ต่อขวด)
- แม้ระบุ 3 ขวด แต่รวมแล้วต้องไม่เกิน 2,280 มล.
- ตัวอย่าง: ขนาด 1,000 มล. 2 ขวด ยังอยู่ในวงเงินปลอดภาษี
- น้ำหอม: ตามมาตรฐาน “น้ำหอมแท้ (Perfume)” 2 ออนซ์ (ประมาณ 56 มล.)
- โอ เดอ ทอยเลต โอ เดอ โคโลญจน์ ฯลฯ นับรวมในสินค้าอื่น ๆ
- ยาสูบ:
- บุหรี่: 200 มวน
- บุหรี่ไฟฟ้า: 10 ซอง
- ซิการ์: 50 มวน
- ยาสูบอื่น ๆ: 250 กรัม
ภาษีศุลกากรตอนเข้าญี่ปุ่น
- สุรา (ต่อ 1 ลิตร)
- วิสกี้ บรั่นดี 800 เยน
- รัม จิน วอดก้า 500 เยน
- ลิเคียวร์ 400 เยน
- โชชู ฯลฯ 300 เยน
- ไวน์ เบียร์ ฯลฯ 200 เยน
- ยาสูบ
- ต่อ 1 มวน 15 เยน
- สินค้าอื่น ๆ แตกต่างกันตามประเภทสินค้า
2) ตอนเข้าประเทศของแต่ละประเทศ
วงเงินปลอดภาษีที่ใช้ตอนเข้าญี่ปุ่น และวงเงินปลอดภาษีที่ใช้เมื่อต้องกลับเข้าประเทศบ้านเกิดนั้นแตกต่างกัน ดังนั้นควรตรวจสอบเกณฑ์ปลอดภาษีของแต่ละประเทศล่วงหน้า แล้วจึงวางแผนช้อปปิ้ง
เคล็ดลับเฉพาะของ TourCast!
กฎปลอดภาษีน้ำหอม
ญี่ปุ่นให้ปลอดภาษีเฉพาะน้ำหอมประเภท Parfum ได้ถึง 2 ออนซ์ (56 มล.) ส่วน Eau de Parfum, Eau de Toilette ฯลฯ จัดเป็นสินค้าอื่น ๆ จึงไม่ใช่รายการปลอดภาษีแบบน้ำหอม
ตัวอย่าง: Eau de Toilette 100 มล. 2 ขวด → ปลอดภาษีตอนเข้าญี่ปุ่น
การสำแดงศุลกากรสรุปขั้นตอนสำแดงศุลกากรก่อนเข้าญี่ปุ่น
1) ตอนเข้าญี่ปุ่น
- กรอก ‘ใบสำแดงของติดตัวㆍของส่งแยก’ ด้วยลายมือ หรือใช้ Visit Japan Web ลงทะเบียน ตรวจคนเข้าเมืองและสำแดงศุลกากร
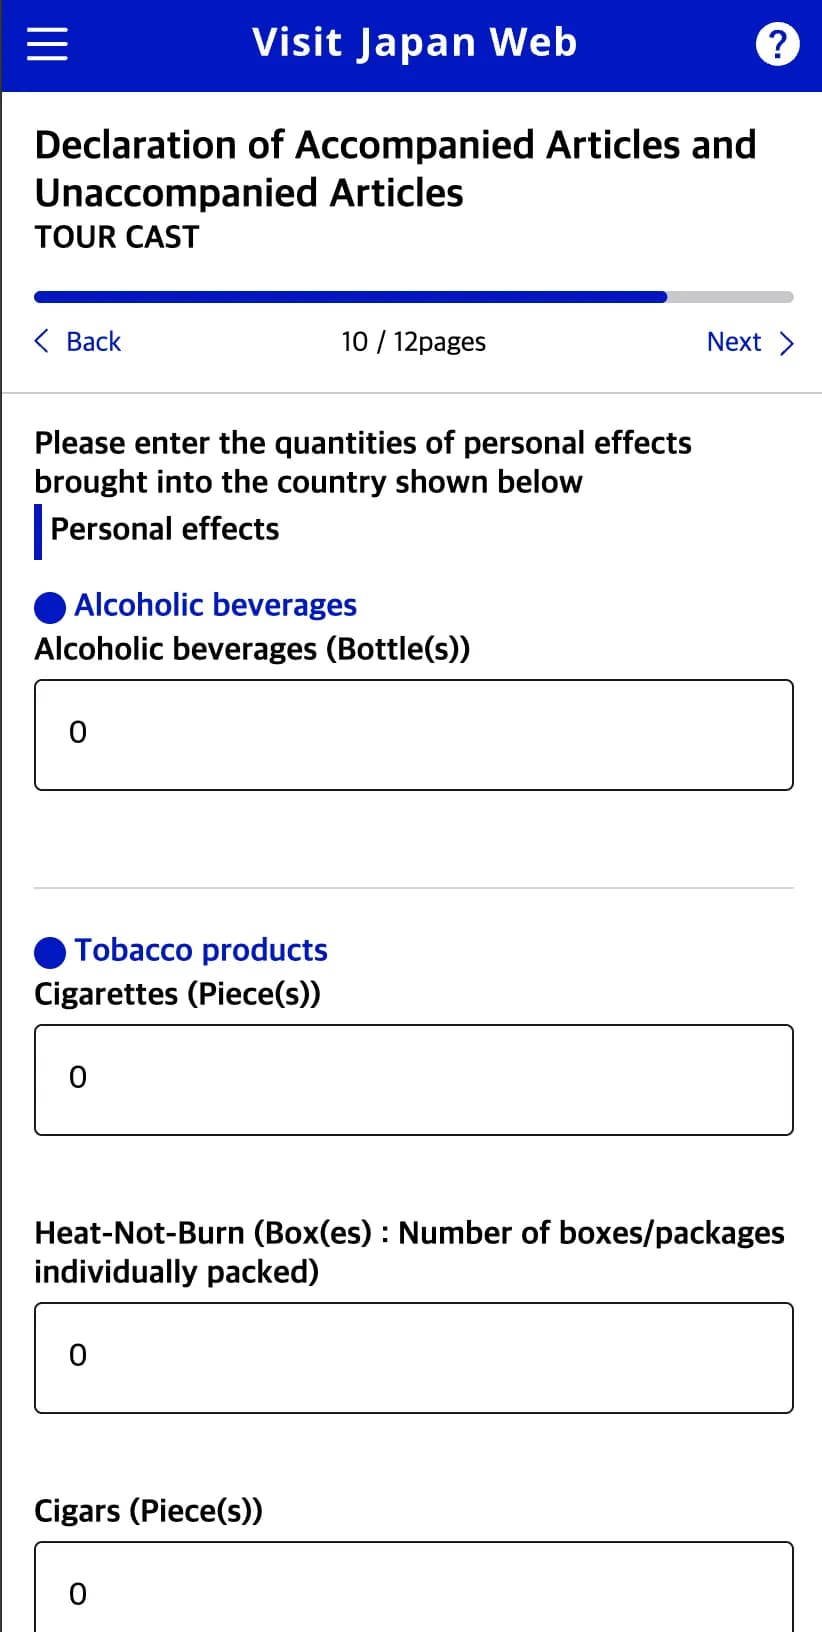
ตัวอย่างที่เกินวงเงินปลอดภาษี
- ตัวอย่าง: วิสกี้(760 มล.) 3 ขวด, บรั่นดี(700 มล.) 1 ขวด, บุหรี่ 600 มวน, น้ำหอม 1 ออนซ์, เสื้อผ้า 1 ชุด 50,000 เยน, นาฬิกาข้อมือ 150,000 เยน, กระเป๋าถือ 80,000 เยน, แหวน 120,000 เยน → เข้าข่ายต้องเสียภาษี
- ของที่เกินวงเงินปลอดภาษีตอนเข้าญี่ปุ่นจะถูกเรียกเก็บภาษี หากมีของประเภทเดียวกันหลายชิ้น จะมีการ เก็บภาษีเฉพาะ 1 ชิ้นที่มีภาษีต่ำที่สุด
- เกณฑ์คำนวณภาษีสุรา
- สุราที่เกินวงเงินปลอดภาษี 1 ขวดจะเป็นรายการที่ต้องเสียภาษี
- ในกรณีนี้จะ เก็บภาษีเฉพาะสุรา 1 ขวดที่ภาษีน้อยที่สุด (ในตัวอย่างคือบรั่นดี)
- 800 เยน / L × 0.7L = 560 เยน
- ในยอดคำนวณภาษีจะ ตัดเศษต่ำกว่า 100 เยนทิ้ง ดังนั้น ภาษีที่ต้องชำระคือ 500 เยน
- ภาษีสุรา: 500 เยน
- เกณฑ์คำนวณภาษียาสูบ
- บุหรี่ที่เกินวงเงินปลอดภาษีจะคิดภาษีตามจำนวนมวน
- จำนวนที่เกิน: 400 มวน
- 15 เยน / มวน × 400 มวน = 6,000 เยน
- ภาษียาสูบ · ภาษียาสูบพิเศษ: 6,000 เยน
- เกณฑ์ปลอดภาษีน้ำหอม
- หากไม่ใช่น้ำหอมประเภท Parfum น้ำหอมจะถูกจัดเป็น สินค้าในวงเงินปลอดภาษี
- ในตัวอย่างนี้ น้ำหอมจึงไม่ถูกเรียกเก็บภาษี
- วิธีคำนวณภาษีสินค้าอื่น ๆ
- กำหนดมูลค่าที่ต้องเสียภาษีจากราคาซื้อในต่างประเทศ แล้วจึงใช้อัตราภาษีศุลกากร
- จะให้สิทธิยกเว้นก่อนกับสินค้าที่มีภาษีสูงกว่า
- ในที่นี้ กระเป๋าถือ 80,000 เยน (อัตราภาษี 15%) + แหวน 120,000 เยน (อัตราภาษี 15%)
→ รวม 200,000 เยน อยู่ในวงเงินปลอดภาษี - ดังนั้น เหลือเฉพาะเสื้อผ้า 50,000 เยน และนาฬิกาข้อมือ 150,000 เยน ที่เป็นรายการต้องเสียภาษี
- มูลค่าที่นำมาคิดภาษีจะใช้เพียง 60% ของราคาตลาดในต่างประเทศ
- คำนวณภาษีเสื้อผ้า (50,000 เยน)
- 50,000 เยน × 0.6 = 30,000 เยน (มูลค่าต้องเสียภาษี)
- 30,000 เยน × 15% = 4,500 เยน (ภาษีศุลกากรเสื้อผ้า)
- คำนวณภาษีของนาฬิกาข้อมือ (150,000 เยน)
- 150,000 เยน × 0.6 = 90,000 เยน (มูลค่าต้องเสียภาษี)
- 90,000 เยน × 7.8% = 7,000 เยน (ภาษีการบริโภค)
- ภาษีการบริโภค 7,000 เยน × (22 / 78) = 1,900 เยน (ภาษีการบริโภคท้องถิ่น)
- 7,000 เยน + 1,900 เยน = 8,900 เยน (ภาษีการบริโภคของนาฬิกาข้อมือ)
ควรเข้าใจว่านาฬิกาข้อมือไม่ใช่ภาษีศุลกากร
แต่เป็นรายการที่ถูกเรียกเก็บ ภาษีการบริโภคและภาษีการบริโภคท้องถิ่นรวม 10% - สรุปยอดภาษีทั้งหมด
- ภาษีสุรา: 500 เยน
- ภาษียาสูบ · ภาษียาสูบพิเศษ: 6,000 เยน
- ภาษีศุลกากร (เสื้อผ้า): 4,500 เยน
- ภาษีการบริโภคและภาษีการบริโภคท้องถิ่น (นาฬิกาข้อมือ): 8,900 เยน
- รวม: 19,900 เยน
- ภาษีจะคิดแยกตามประเภทสินค้า และชำระยอดรวมภาษีทั้งหมดที่สนามบินต่อศุลกากรตอนเข้าประเทศ
- หากกรอกใบสำแดงของติดตัวㆍของส่งแยกด้วยลายมือ ให้ ระบุรายการของที่ซื้อทั้งหมดตามรูปด้านล่างแล้วส่ง
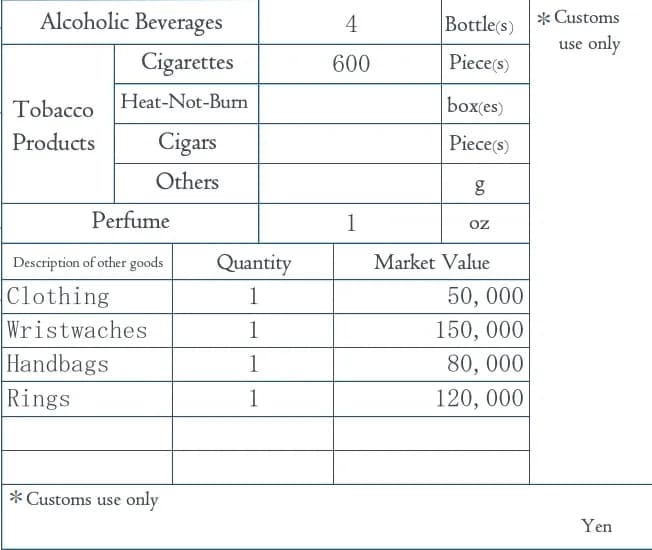
2) หลังจบทริป เมื่อเข้าประเทศของแต่ละประเทศ
- หากช้อปปิ้งเกินวงเงินปลอดภาษีเมื่อเข้าประเทศบ้านเกิด ให้สำแดงต่อศุลกากรและชำระภาษีตามกฎของประเทศนั้น ๆ แล้วจึงเข้าประเทศ
เคล็ดลับเฉพาะของ TourCast!
หากผู้ที่อายุต่ำกว่า 20 ปีนำสุราและบุหรี่ไปญี่ปุ่น?
ในญี่ปุ่นสามารถซื้อสุรา·บุหรี่ได้ตั้งแต่อายุ 20 ปีขึ้นไป ดังนั้นหากผู้ที่อายุต่ำกว่า 20 ปีนำสุรา·บุหรี่เข้าประเทศ จะ เข้าข่ายต้องเสียภาษีทั้งหมดโดยไม่ขึ้นกับปริมาณ
บุหรี่ถูกเก็บภาษีมวนละ 15 เยน ดังนั้นหากพก 1 คาร์ตัน (200 มวน) ต้องชำระ 200 × 15 เยน = 3,000 เยน