消费税便利店面包108日元?消费税税率的秘密
在标价含税的国家,只需支付标示金额即可;但日本一般采用税别标价,通常会分别标示商品价格与消费税。
- 税抜き(ゼイヌキ): 不含税价格 — 通常字体更大、更醒目
- 税込(ゼイコミ): 含税价格 — 通常字体相对更小
目前日本的基本消费税税率为10%,购买商品时需一并承担该消费税。
1) 购买食品时消费税是多少?
例如,假设在便利店购买一份100日元的面包。简单加10%就会变成110日元吗?🤔
日本实行减轻税率制度,对生活必需品(食品饮料等,酒类与外食除外)适用8%的减税率,因此实际支付金额为108日元。
但如果把买到的面包在便利店内吃,税率就会不同。因为在店内用餐会被视为外食,应适用10%消费税,因此可能会被店员提醒或制止。
由于减轻税率以打包带走为前提,多数便利店会限制店内饮食。
2) 在咖啡店/快餐店的区别
店内用餐:消费税10%
外带:消费税8%
因此,下单时务必明确告知用餐地点。
TourCast 独家旅行贴士!
购买酒类年龄、罐装啤酒种类、消费期限与赏味期限区别
- 在日本购买酒类·香烟?
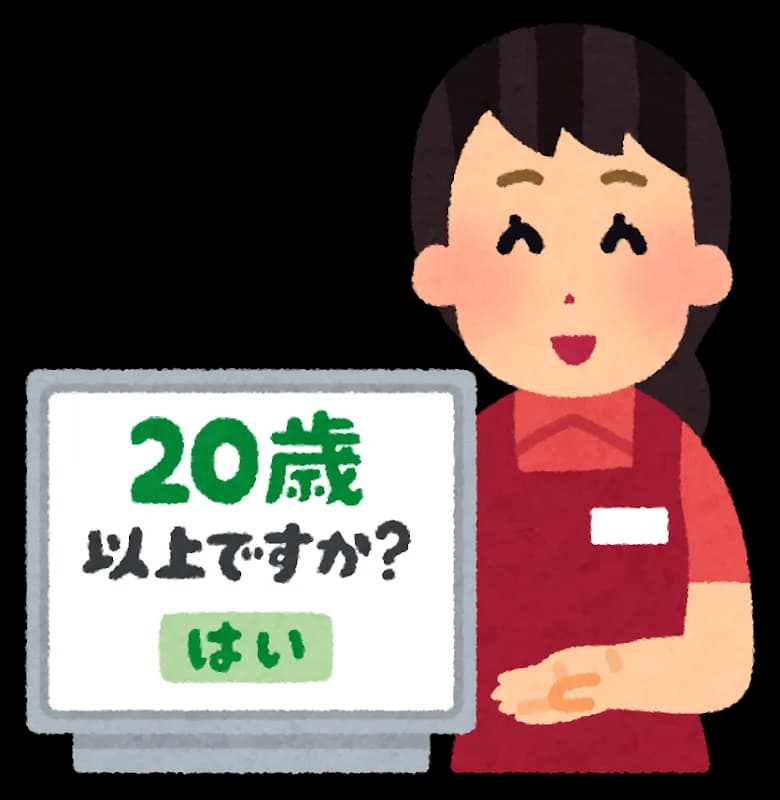
- 满20岁起可购买,便利店需在屏幕的年龄确认中点击“はい”后方可结账
- 日本罐装啤酒种类区分方法
- ビール: 麦芽含量67%以上,普通啤酒
- 発泡酒(发泡酒): 麦芽含量低于67%,以其他谷物酿造
- リキュール(利口酒) / 新ジャンル: 不含麦芽,通过碳酸等调出类似啤酒风味的产品
- 利口酒与发泡酒价格更便宜,容易混淆,务必查看罐身标示
- 消费期限与赏味期限的区别
- 消费期限(消費期限): 可安全食用的期限 — 过期后不得食用与销售
- 赏味期限(賞味期限): 建议在此期限内食用风味最佳 — 过期后通常仍可食用
- 重点在于区分汉字标示
2026年11月变更的免税(Tax-Free)及入境携带限制指南介绍日本免税购物的条件、2026年11月起变更的退税流程,以及入境韩国时的注意事项。
日本的免税(Tax-Free)购物是指符合一定条件的游客,在将商品带出日本境外时,免除消费税的制度。通常的消费税率为10%,部分食品等适用8%。
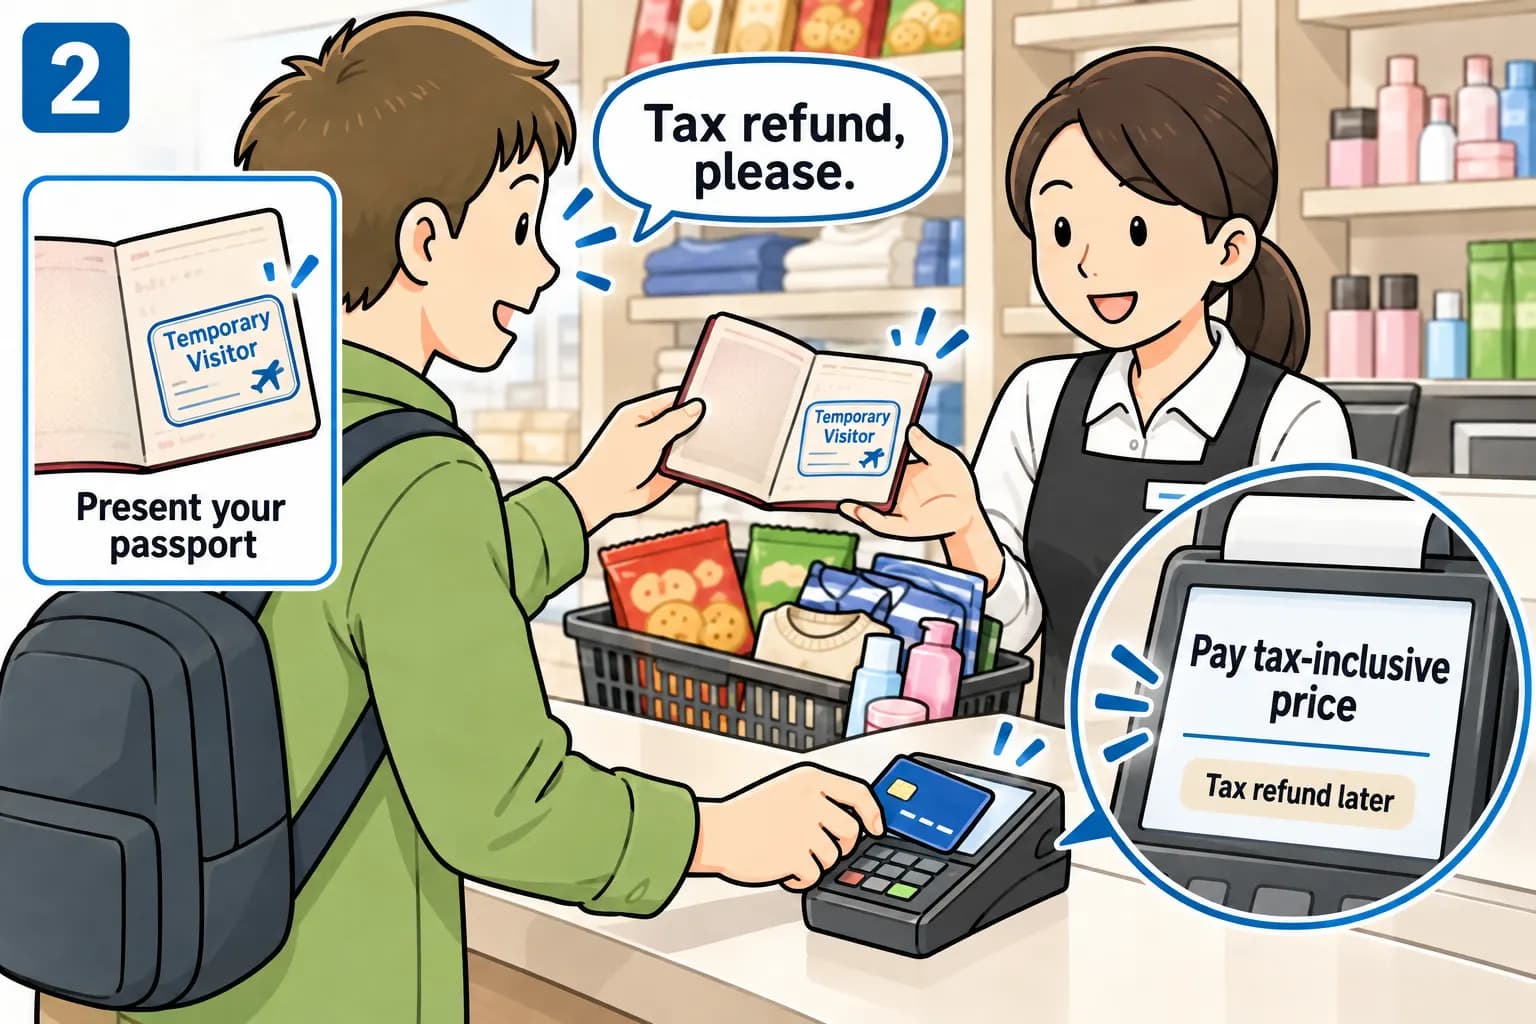
可在全日本标有Tax-Free或Tax Refund标识的免税店铺办理。购买商品时须出示护照并申请办理免税手续。
自2026年11月1日起购买的商品,免税方式发生变更。
顾客须先在店内支付含税价格。随后在出境时经机场海关确认核验,再退还消费税。 适用标准并非乘坐飞机的出境日期,而是购买商品的日期。
1. 免税对象与最低购买金额
- 适用对象: 入境日本未满6个月的外国游客。护照内的在留资格须为“短期滞在”。居住在日本的外国人不属于免税对象。
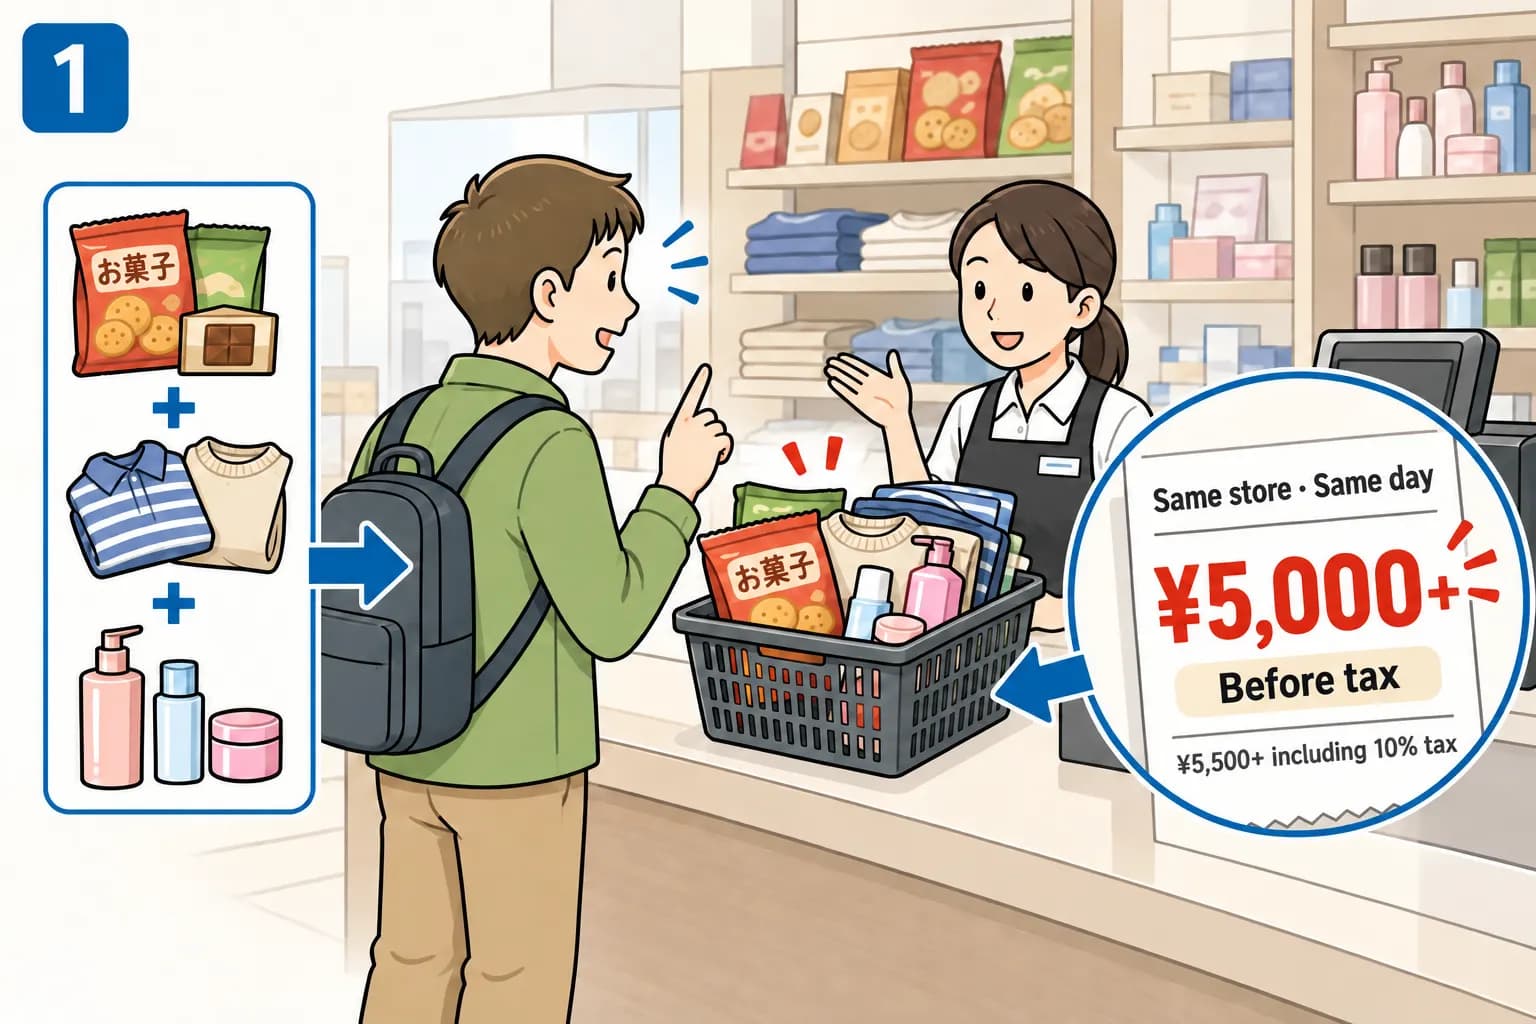
- 金额条件: 同一店铺、同一天内购买的商品合计金额须达到不含税5,000日元以上。
- 含税金额: 仅适用10%税率的商品须达到5,500日元以上。若包含8%税率的商品,所需总金额会有所不同。
- 基本条件: 免税购买的商品必须由本人亲自携带出境离开日本。
2. 与现有制度的区别
| 项目 | 截至2026年10月31日 | 2026年11月1日起购买 |
|---|---|---|
| 结算·退税 | 扣除消费税后支付
| 先按含税金额支付
|
| 品类区分 | 一般物品与消耗品
| 计算免税金额时
|
| 最低购买金额 | 同一店铺单日不含税5,000日元以上,
| 同一店铺单日不含税5,000日元以上,
|
| 消耗品购买上限 | 同一店铺单日
| 取消购买上限金额 |
| 消耗品专用包装 | 必须使用指定塑料袋包装 | 取消专用包装要求 |
| 物品范围与数量 | 仅限日常生活用品,
| 取消用途区分,
|
| 不适用免税物品 | 黄金及白金条块等不适用 | 明确排除黄金及白金条块、
|
此前在符合包装规范的前提下,一般物品与消耗品的金额亦可合并计算。新制度下不再区分品类,仅核算所购商品总额是否达到5,000日元以上。
黄金或白金条块指金条等贵金属,原本即不属于免税对象,并非新制度新增的排除项。
3. 2026年11月起的免税办理流程
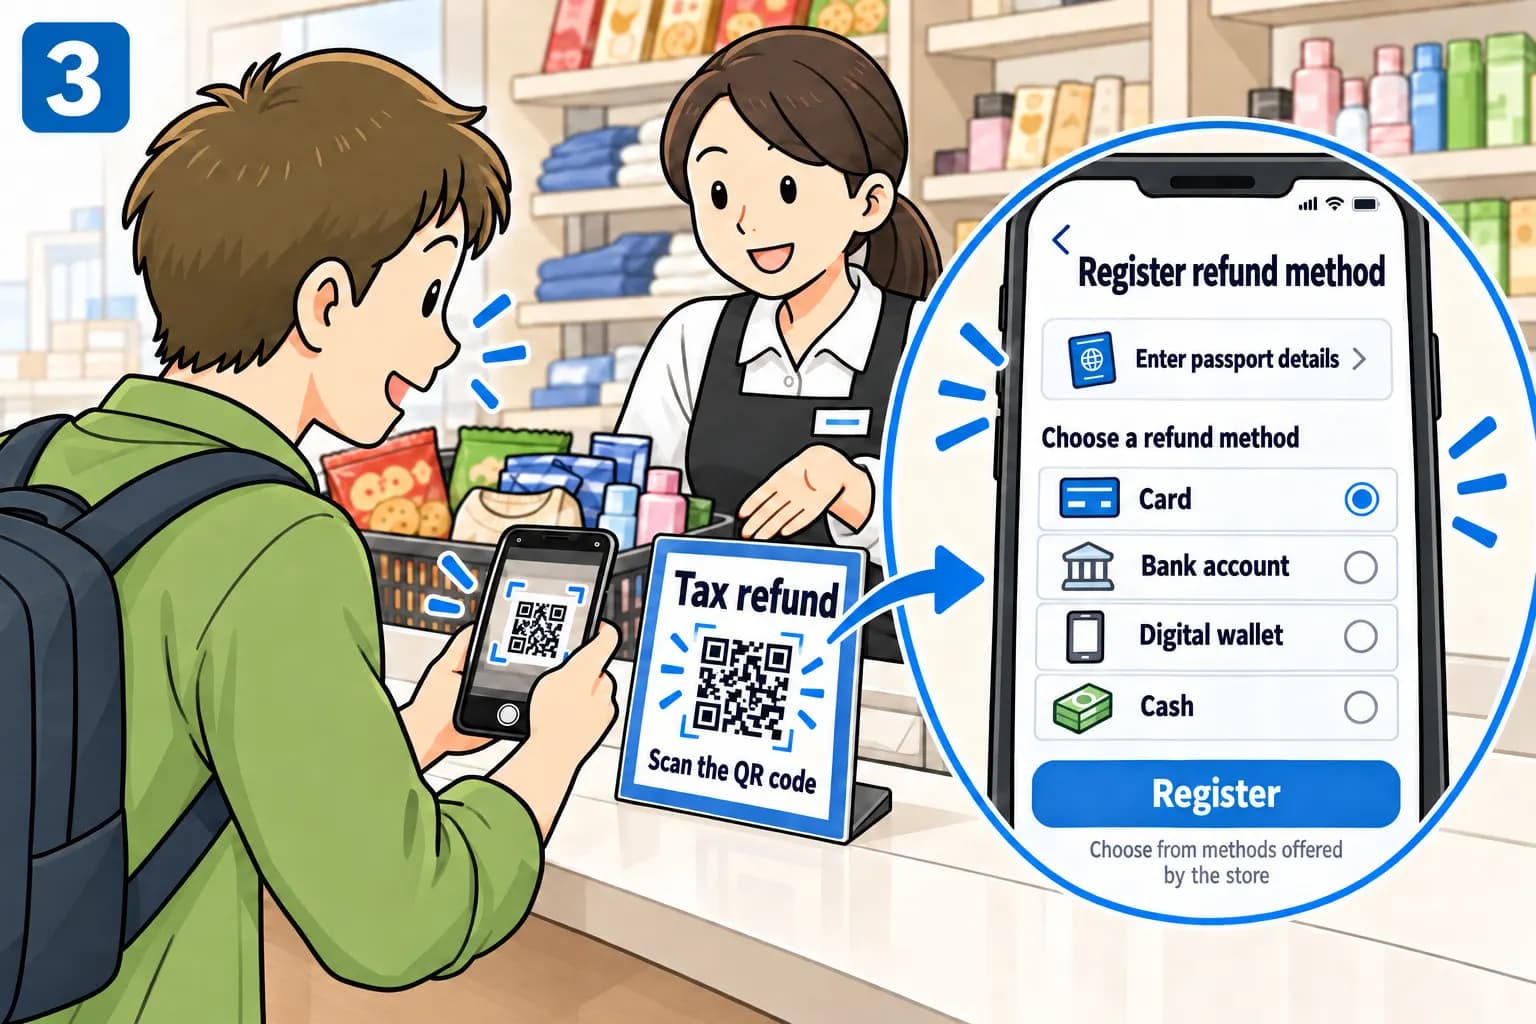
1) 在店铺购买并登记退税方式
- 出示护照并申请免税购买。
- 店员将免税购买记录录入系统。
- 按包含消费税的金额进行结算。
- 根据店员指引登记退税方式并完成申请。
具体办理顺序可能因各店铺系统而有所不同。
若仅完成普通购买,事后持收据前往机场无法办理退税。 必须在购买商品的店铺内完成免税手续。
退税方式包括银行卡、银行账户、移动支付App、现金等。各店铺及退税代理机构支持的方式各不相同。购买时请确认支持方式、手续费及退税到账所需时间。
通过二维码(QR Code)申请的方法
- 使用智能手机扫描店铺提供的二维码,进入申请页面。
- 登记护照信息及退税所需信息。
- 选择退税方式并输入银行卡、账户或移动支付App信息。
部分机构可能使用专用App替代网页端。
仅扫描二维码并未完成退税。 完成申请后,出境时须通过海关确认核验,退税款项才会正式发放。
各类退税方式核对事项
- 银行卡·账户·移动支付App: 款项将汇入所选账户,入账时间因代理机构而异。退税款可能不会自动退回原支付银行卡,请确认是否需要单独登记接收退税的卡号。
- 现金: 仅在店铺的退税代理机构于出境机场提供现金退税服务时适用。请提前确认指定柜台或退税终端机的位置、营业时间及所需材料。
2) 在出境机场接受海关确认
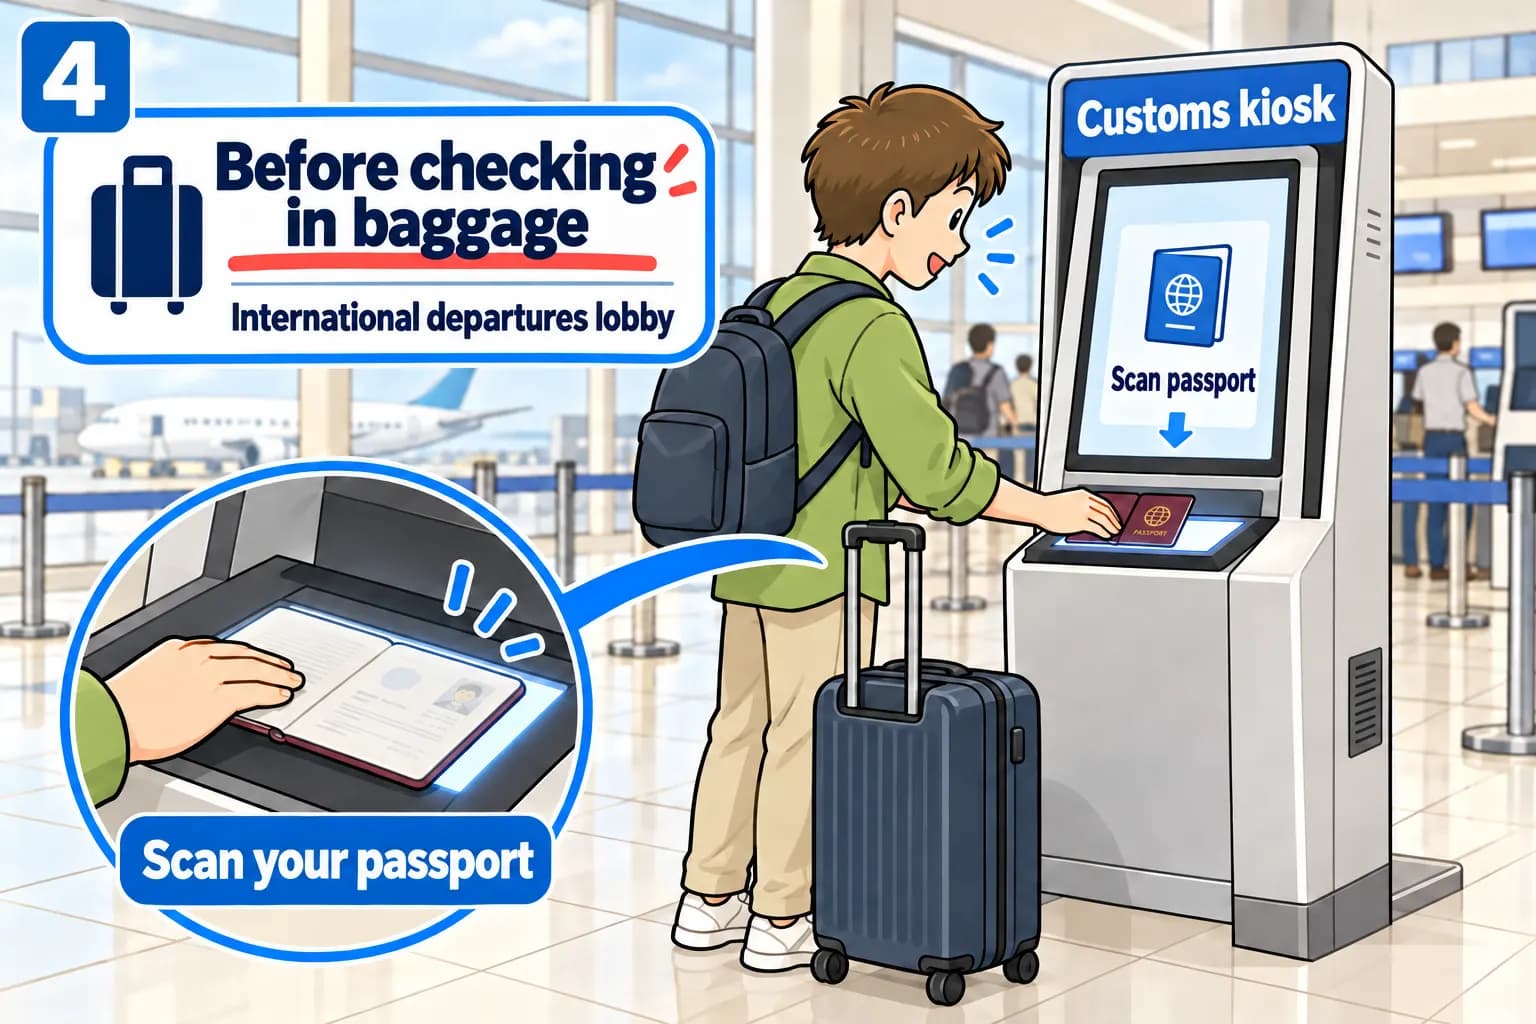
装有免税品的行李在办理托运前,必须先完成海关确认。
即使已提前办理手机值机,核心原则仍是在托运行李之前完成核验。 须自购买之日起90天内出境并完成海关确认。
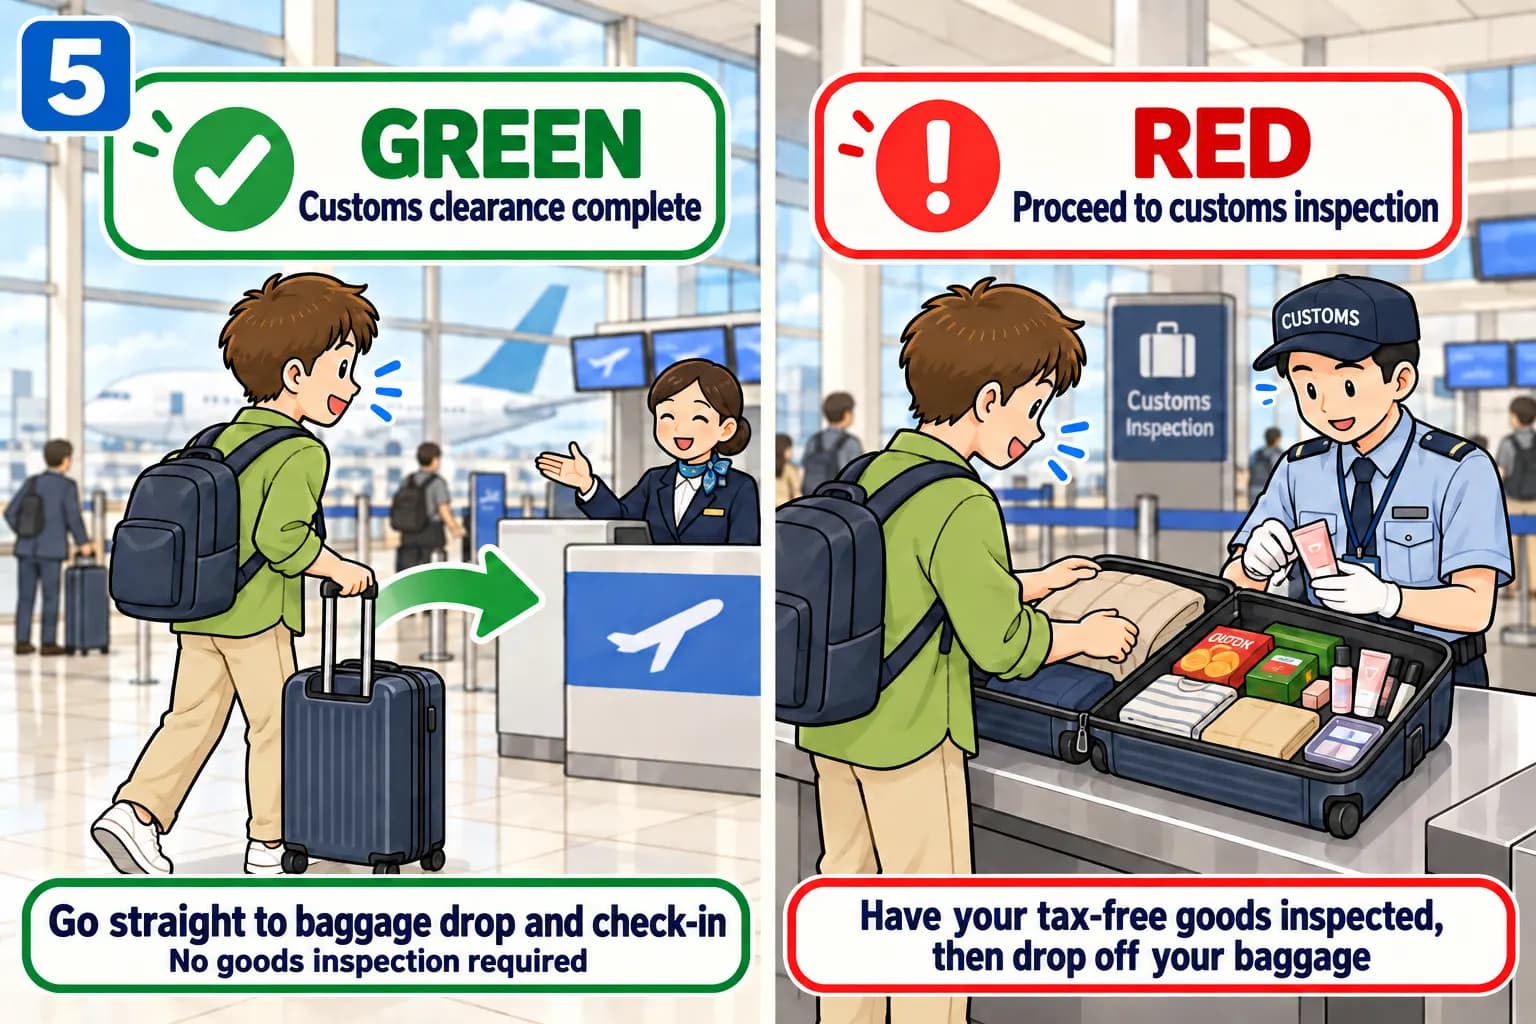
在国际线出发大厅设置的自助终端机(Kiosk)上扫描护照,屏幕上将显示是否为受检对象。
| 判定结果 | 后续流程 |
|---|---|
| 🟢 绿色 (GREEN) | 海关确认已完成。
|
| 🔴 红色 (RED) | 须前往海关检查区出示护照及商品。
|
判定为红色并不代表违反规定或被拒绝退税。 这属于由海关工作人员当面核验实物的常规抽检程序。
官方尚未公布抽检对象的筛选标准。即使购买金额较少,亦应提前做好可随时出示商品的准备。建议预留充足的检查时间,尽早抵达机场。
Visit Japan Web 使用方法
在成田、羽田、关西、中部、福冈、新千岁、那霸机场,可无须使用自助终端机。连接机场海关专用Wi-Fi后,即可通过Visit Japan Web完成确认。
该功能仅在国际线出发大厅指定的Wi-Fi覆盖区域内有效。抵达机场前无法通过常规网络提前获取检查结果。
3) 通过所选方式领取退税款
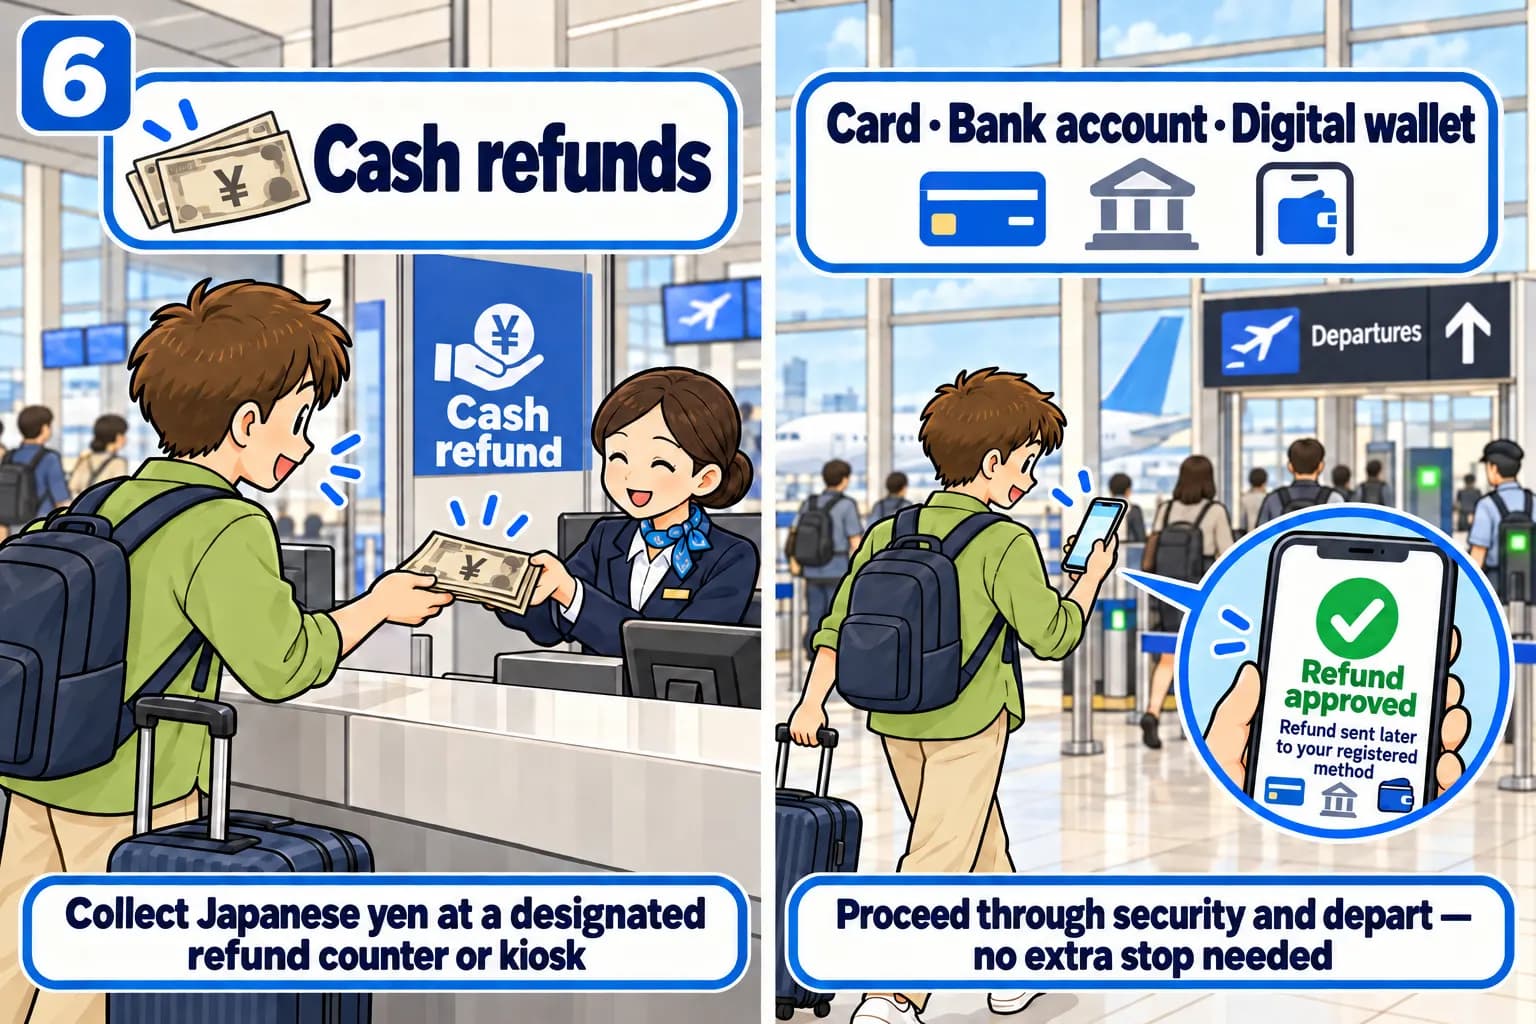
海关确认完成后,税款将由店铺或退税代理机构退还。
| 退税方式 | 办理流程 |
|---|---|
| 银行卡·账户·移动支付 | 若已正确完成退税方式登记,
|
| 现金 | 若该机场提供现金发放服务,
|
海关确认终端机与现金退税机属于不同设备。 在海关终端机获得绿色判定并不代表会在现场直接退出现金。
现金退税的地点、营业时间及发放币种因机场和代理机构而异。中部国际机场支持在专用柜台及机器上领取日元现金,但并非所有店铺购买的商品均支持此项服务。
4. 确保顺利退税的注意事项
1) 取消消耗品包装限制后仍不可在境内使用
- 2026年11月起专用塑料袋包装要求取消,但若在日本境内消耗使用食品、饮品、化妆品等,将无法获得退税。
- 衣服、箱包等一般物品即使在日本境内使用过,只要在出境时携带出境,仍可享受退税。
2) 单笔登记的商品必须全部完整携带出境
- 海关确认以单张收据(购买记录)为单位进行。同一购买记录下的商品若缺少任何一件,整笔记录的免税资格均可能被作废。
- 例如,若将衣服与点心一同办理免税登记后吃掉了点心,即便携带衣服出境,整笔交易也可能无法享受退税。
- 如已消耗部分商品,请勿前往自助终端机,须主动告知海关工作人员。
3) 妥善保管收据及贵重物品的保证书
- 虽然海关不会逐笔查验收据,但工作人员有权要求出示,因此请勿丢弃收据并妥善保管。
- 不含税金额超过100万日元的高价值物品,可能会被要求出示保修卡或正品证书。
4) 境内转机时须在最终出境机场接受确认
- 乘坐日本国内航班转乘国际航班时,须在最终离开日本的机场接受海关确认。
- 如需在境内始发机场将装有免税品的行李直接托运至海外目的地,须提前向航空公司确认海关查验手续的办理流程。
5) 退换货须遵循店铺规则
- 免税商品并非一律不可退换,具体处理方式视店铺规定及商品状态而定。
- 如需退货或换货,须携带收据及护照前往原购买店铺办理。
5. 退税金额与手续费
手续费及实际退税金额因店铺和退税代理机构而异。银行卡或现金退税均无统一定价的手续费率。
此外,消费税率为10%并不意味着能退还实付总金额的10%。
| 计算示例 | 金额 |
|---|---|
| 商品不含税价格 | 10,000日元 |
| 消费税 10% | 1,000日元 |
| 实际支付金额 | 11,000日元 |
| 扣除手续费前退税额 | 1,000日元 |
在此情况下,消费税约占实际支付金额的9.09%。扣除代办手续费后,实际到手金额将进一步减少。
- 银行卡及账户退税: 无须前往现金柜台排队,较为便捷。但入账时须留意汇率及扣费情况。
- 日元现金退税: 可在机场直接消费或留作下次日本旅行使用,相对实用。请提前确认机场是否支持该服务;日后兑换为韩元等其他货币时需承担兑换手续费。
6. 便利店免税指南
并非所有便利店均支持免税。在进店前须确认门头或店内是否贴有免税(Tax-Free)标识。
与普通店铺相同,须在同一店铺单日达到规定购买金额并出示护照。
- 截至2026年10月31日: 消耗品不得拆开指定塑料包装,且不可在日本境内食用或使用。
- 2026年11月1日起购买: 须先支付含税金额。出境时在机场经海关确认后办理退税。虽不再强制使用专用塑料袋包装,但若在境内消耗使用消耗品,将无法获得退税。
TourCast 独家旅行贴士!
日本免税购物实战核对清单
- 将当地即食/即用品与带回国的物品分开结账。
- 同一笔结算的商品中若缺少任何一件,整笔交易的免税资格都将被取消。
- 建议在日本境内需使用的物品单独结账,仅将带出境的物品申请免税,更为稳妥。
- 免税商品集中收纳于一处,便于快速取用。
- 若终端机显示红色判定,须向工作人员现场出示所购商品。
- 将免税物品统一整理在随身登机行李中,查验时更加从容省时。
- 出境当天比平时更早抵达机场。
- 新制度实施初期柜台可能出现拥堵,耗时较长。
- 因免税手续延误导致错过航班的,航空公司不承担赔偿责任。
- 若自助机前排队过长,可使用手机端办理海关确认。
- 主要大型机场提供海关专用Wi-Fi连接。
- 打开Visit Japan Web页面自行完成海关确认更加高效快捷。
关税日本免税规则一览
入境日本时的免税范围如下。超过该范围则需在入境时向海关申报并缴纳关税。
1) 入境日本时
- 其他物品:不超过20万日元
- 单项合计超过20万日元:仅对超出部分征税
- 若单件物品超过20万日元:对全额征税
- 酒类:3瓶(以每瓶760ml为基准)
- 虽写为3瓶,但总量不超过2,280ml即可免税
- 例:1,000ml×2瓶也在免税范围内
- 香水:以香精(Perfume)为准2盎司(约56ml)
- 淡香水、古龙水等计入其他物品
-
烟草:
- 卷烟:200支
- 电子烟:10盒
- 雪茄:50支
- 其他烟草:250g
入境日本时关税
- 酒类(每1升)
- 威士忌、白兰地 800日元
- 朗姆酒、金酒、伏特加 500日元
- 利口酒 400日元
- 烧酒等 300日元
- 葡萄酒、啤酒等 200日元
- 烟草
- 每支15日元
- 其他物品因商品而异
2) 入境各国时
入境日本适用的免税范围,与旅行结束回到本国时适用的免税范围并不相同。因此,建议提前确认各国免税标准后再制定购物计划
TourCast 独家旅行贴士!
香水免税规定
日本仅香精(Parfum)类香水可在2盎司(56ml)内免税,淡香精、淡香水等按其他物品分类,非专门免税对象。
例:淡香水100ml×2 → 入境日本时属于免税范围
海关申报入境日本前,海关申报流程总整理
1) 入境日本时
- 可手写填写“携带品・别送品申报单”,或通过Visit Japan Web登记入境审查与海关申报。
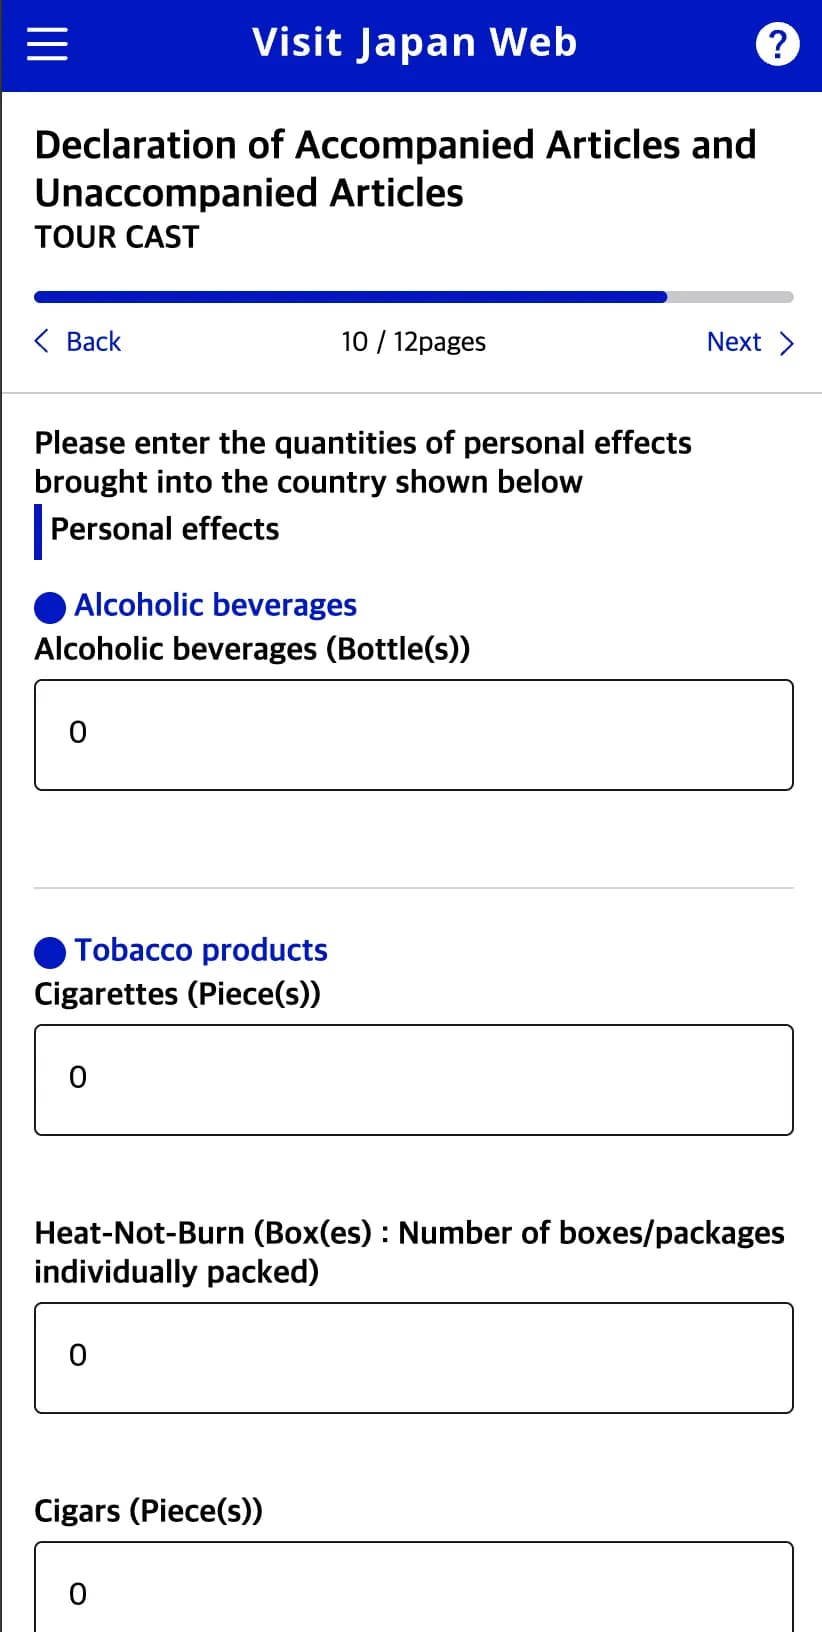
超出免税范围的示例
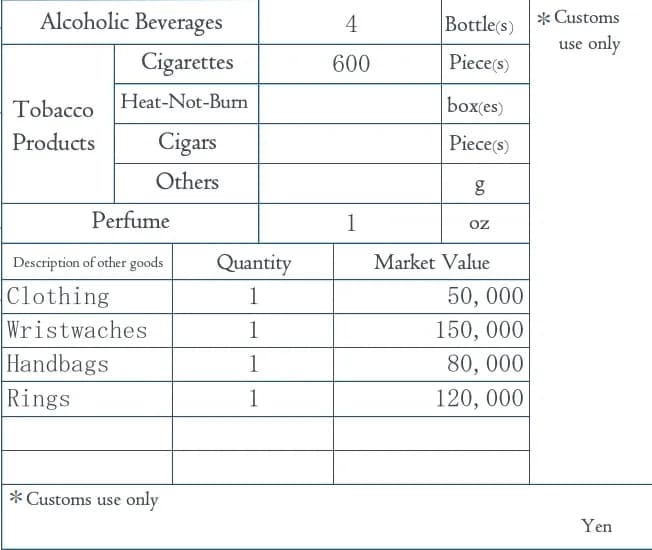
- 例:威士忌(760ml)3瓶、白兰地(700ml)1瓶、卷烟600支、香水1盎司、服装1件5万日元、腕表15万日元、手提包8万日元、戒指12万日元 → 需缴税
- 入境日本时,超过免税范围的物品将被征税。若同类物品有多件,则仅对税额最低的1件征税。
- 酒类税金计算
- 超出免税范围的酒类中,有1瓶属于征税对象。
- 此时仅对税额最低的1瓶酒(此处为白兰地)征税。
- 800日元 / L × 0.7L = 560日元
- 税额计算中不足100日元部分舍去,因此应缴税额为500日元
- 酒税额:500日元
- 烟草税金计算
- 超出免税范围的卷烟按支数计税。
- 超出数量:400支
- 15日元 / 支 × 400支 = 6,000日元
- 烟草税・烟草特别税额:6,000日元
- 香水免税标准
- 若并非香精(Parfum)类香水,则香水被归类为免税范围内的其他物品。
- 本示例中香水不征税。
- 其他物品关税计算方式
- 以海外购买价格为基准确定计税价格后,适用相应税率。
- 将税额最高的物品优先计入免税额度。
- 此处为手提包8万日元(关税率15%)+ 戒指12万日元(关税率15%)
→ 合计20万日元属于免税范围 - 因此,仅服装5万日元、腕表15万日元为征税对象。
- 按海外市价的60%作为计税基准计算。
- 服装关税计算(50,000日元)
- 50,000日元 × 0.6 = 30,000日元(计税价格)
- 30,000日元 × 15% = 4,500日元(服装关税)
- 腕表税金计算(150,000日元)
- 150,000日元 × 0.6 = 90,000日元(计税价格)
- 90,000日元 × 7.8% = 7,000日元(消费税)
- 消费税7,000日元 × (22 / 78) = 1,900日元(地方消费税)
- 7,000日元 + 1,900日元 = 8,900日元(腕表消费税)
可理解为腕表并非征收关税,
而是征收消费税与地方消费税合计10%的品类。 - 总计应缴税额
- 酒税:500日元
- 烟草税・烟草特别税:6,000日元
- 关税(服装):4,500日元
- 消费税及地方消费税(腕表):8,900日元
- 合计:19,900日元
- 税金按物品种类分别征收,入境时在机场海关缴纳各项税额合计。
- 若手写填写携带品・别送品申报单,需按下图所示将购买物品全部填写并提交即可。
2) 旅行后入境各国时
- 回到本国入境时,如购物金额超出该国免税范围,按该国规定向海关申报并缴纳关税后入境即可。
TourCast 独家旅行贴士!
未满20岁携带酒类、香烟入境日本怎么办?
日本规定满20岁才可购买酒类与香烟,因此未满20岁者携带酒类、香烟入境时,将不论数量多少全部计为应税。
烟草按每支15日元征税。携带1条(200支)时需缴纳200 × 15日元 = 3,000日元。